Invertir todos los meses o esperar una oportunidad: ventajas y desventajas de cada estrategia
¿Conviene invertir todos los meses o guardar efectivo para una oportunidad? Analizamos ventajas, riesgos y el costo de intentar anticipar el mercado.
Una de las decisiones más habituales al empezar a invertir no tiene que ver con elegir una acción, un bono o un ETF. Es mucho más básica: ¿conviene invertir el dinero apenas está disponible o mantenerlo líquido hasta encontrar una mejor oportunidad?
Las dos estrategias tienen lógica. Invertir periódicamente permite construir una posición sin depender demasiado de acertar el momento de entrada. Mantener liquidez, en cambio, ofrece flexibilidad para actuar cuando aparecen precios que el inversor considera atractivos o cuando el mercado atraviesa una corrección.
El problema aparece cuando una estrategia aparentemente racional termina dependiendo de algo extremadamente difícil: saber cuándo el mercado está suficientemente barato para comprar y cuándo está suficientemente caro para esperar.
No existe una respuesta universal. El resultado depende del horizonte, del tipo de activo, de la estabilidad de los ingresos, de la tolerancia al riesgo y, especialmente, de la capacidad del inversor para mantener su estrategia cuando el mercado se mueve en contra.
Qué significa invertir periódicamente
La inversión periódica consiste en destinar una cantidad de dinero al mercado siguiendo una frecuencia determinada.
Puede ser todos los meses, cada trimestre o cada vez que se cobra un ingreso.
Por ejemplo, una persona decide invertir $100.000 mensuales durante un año. No intenta determinar si ese mes el mercado alcanzó un mínimo. Simplemente ejecuta el plan.
Cuando los precios son altos, esos $100.000 compran menos unidades del activo.
Cuando los precios caen, compran más.
En mercados internacionales esta estrategia suele asociarse con el concepto de dollar-cost averaging (DCA), aunque el principio puede aplicarse independientemente de la moneda utilizada.
Su principal característica no es garantizar un precio mejor.
Es reducir la importancia de tener que elegir un único momento para entrar al mercado.
La ventaja principal: elimina parte de la decisión emocional
Imaginar una estrategia es relativamente sencillo cuando el mercado está tranquilo.
El verdadero problema aparece cuando cae.
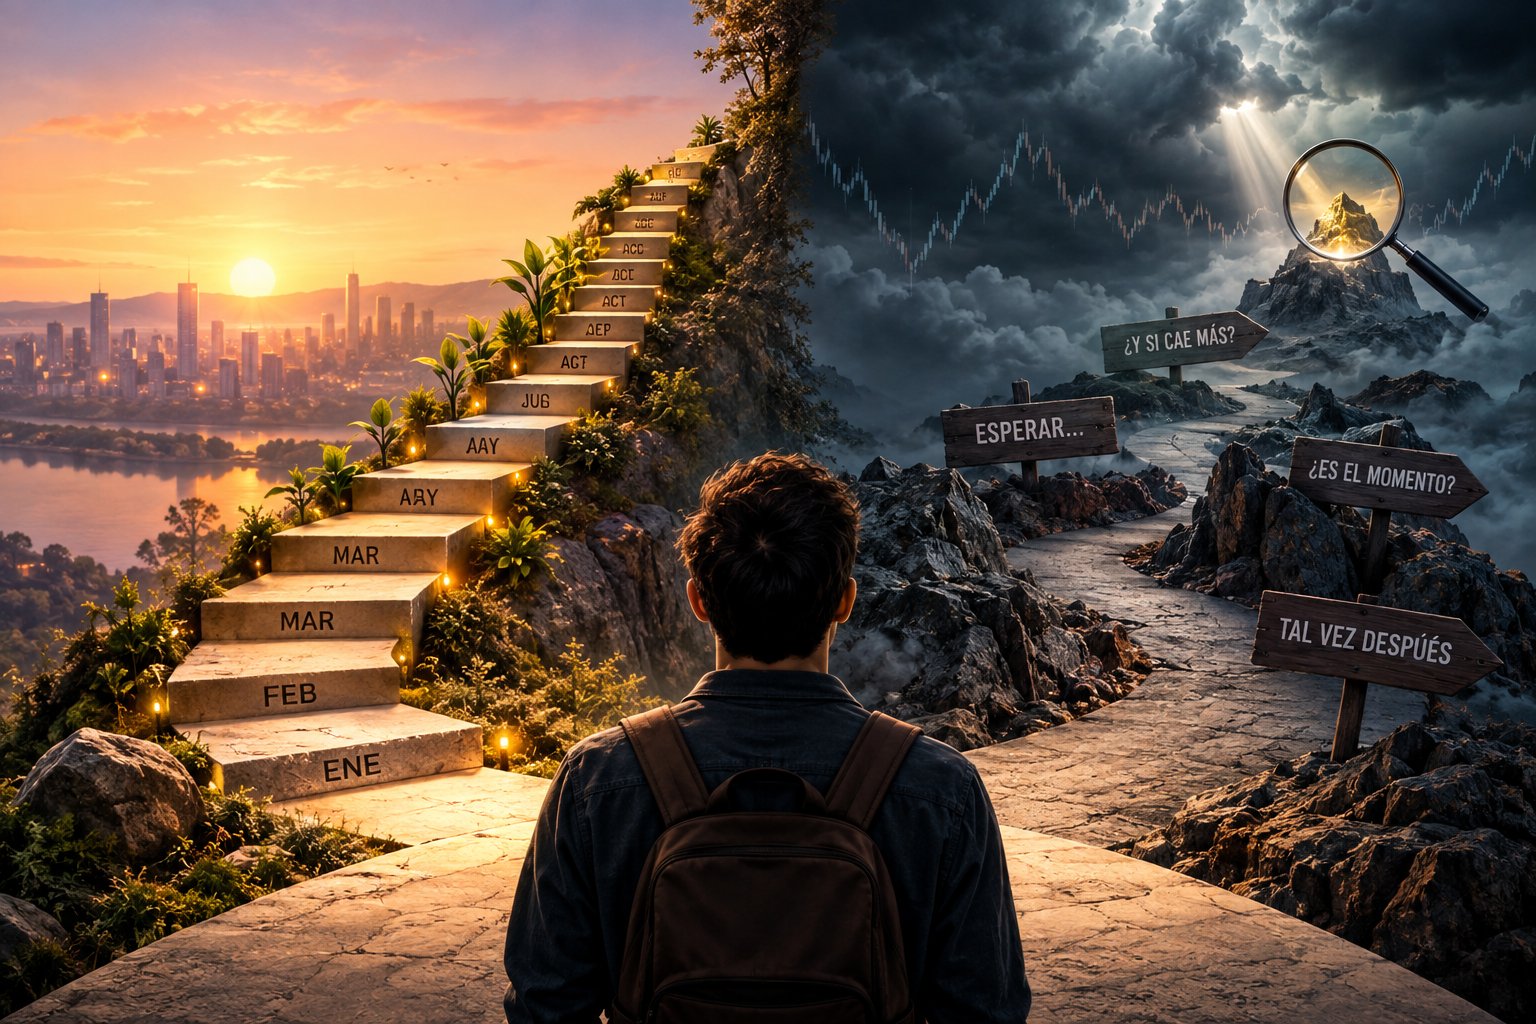
Supongamos que alguien tiene dinero disponible y espera una corrección del 10% para comenzar a invertir.
Finalmente ocurre.
Pero las noticias son negativas, los mercados están nerviosos y aparecen analistas anticipando nuevas caídas.
Entonces el inversor modifica su plan: decide esperar un 15%.
El mercado llega a caer 15%, pero ahora parece posible una baja del 20%.
Vuelve a esperar.
Después comienza una recuperación.
La persona que originalmente quería comprar con una caída del 10% termina sin comprar porque, cuando finalmente apareció la oportunidad que esperaba, psicológicamente parecía demasiado peligrosa.
La inversión periódica reduce este problema porque la decisión principal se tomó antes de conocer las condiciones particulares de cada mes.
No elimina las emociones, pero disminuye la cantidad de decisiones que dependen de ellas.
Invertir todos los meses tampoco garantiza ganancias
La simplicidad de la estrategia puede llevar a una conclusión equivocada.
Invertir periódicamente no transforma un mal activo en una buena inversión.
Si una empresa pierde permanentemente valor, comprar sus acciones todos los meses solamente aumenta la exposición a esa pérdida.
Lo mismo ocurre con un sector en deterioro estructural o un instrumento cuyo riesgo no fue comprendido correctamente.
La estrategia de entrada y la calidad del activo son problemas diferentes.
El DCA puede reducir el riesgo de colocar todo el capital inmediatamente antes de una caída, pero no elimina el riesgo de mercado, de crédito, empresarial o cambiario.
Tampoco garantiza que el precio promedio obtenido sea favorable.
Qué significa esperar una oportunidad
La estrategia alternativa consiste en mantener parte del capital disponible y utilizarlo cuando aparecen determinadas condiciones.
El inversor puede esperar una caída del mercado, una valuación específica, un aumento del rendimiento de determinados bonos o simplemente una situación que considere más atractiva.
Esta estrategia ofrece una ventaja evidente:
liquidez y flexibilidad.
Si el mercado cae con fuerza y una persona ya tiene todo su capital invertido, su capacidad para aprovechar precios más bajos depende de generar nuevo ahorro o vender otra posición.
Quien mantiene liquidez dispone de capital inmediatamente.
Pero esa flexibilidad tiene un costo.
Mientras espera, el dinero puede permanecer fuera de activos que continúan aumentando de precio.
El costo de esperar
Supongamos que un inversor considera que el mercado está caro y decide esperar una caída del 15%.
Durante los siguientes meses, el mercado sube 20%.
Después finalmente cae 15%.
Aunque el inversor consiga comprar durante esa corrección, el precio podría continuar siendo superior al existente cuando originalmente decidió esperar.
La caída llegó.
La oportunidad también.
Pero el resultado no fue necesariamente mejor.
Este ejemplo muestra una dificultad fundamental: no alcanza con anticipar correctamente que habrá una corrección. También importa desde qué nivel comenzará.
Los mercados pueden permanecer caros —según determinadas métricas— durante períodos prolongados y seguir subiendo.
Por eso esperar una oportunidad implica, de alguna manera, realizar dos decisiones:
cuándo no invertir y cuándo finalmente hacerlo.
Acertar ambas de manera consistente es mucho más difícil de lo que parece.
Tener efectivo también tiene un rendimiento
Mantener liquidez no significa necesariamente tener billetes inmóviles.
Dependiendo del país y de los instrumentos disponibles, el capital destinado a esperar oportunidades puede mantenerse en alternativas de corto plazo que generen algún rendimiento y conserven un grado elevado de liquidez.
Pero ese rendimiento debería compararse con la inflación, los impuestos, los costos y la evolución de los activos que se decidió no comprar.
Existe lo que en finanzas se denomina costo de oportunidad.
Si una persona mantiene capital esperando una caída que tarda años en producirse mientras el mercado sube, existe un costo asociado a no haber participado de esa apreciación.
El costo no aparece como una pérdida en la cuenta.
Aparece como rendimiento que no se obtuvo.
¿Qué ocurre cuando ya tenés todo el dinero disponible?
Hay una diferencia importante entre alguien que ahorra todos los meses y alguien que recibe una suma grande de dinero.
Si una persona solamente dispone de nuevo capital a medida que cobra su salario, invertir mensualmente puede ser una consecuencia natural de cómo recibe sus ingresos.
No está eligiendo entre invertir $12 millones hoy o hacerlo durante doce meses. Simplemente todavía no tiene los próximos once aportes.
La situación cambia si alguien recibe una herencia, vende una propiedad, cobra un bono importante o acumula una cantidad considerable de efectivo.
En ese caso sí aparece una decisión entre invertir una suma grande inmediatamente o distribuir la entrada durante varios períodos.
La inversión gradual puede reducir el riesgo emocional de colocar todo el capital justo antes de una caída.
Pero también aumenta el tiempo durante el cual parte del dinero permanece fuera del mercado.
No hay una solución que elimine ambos riesgos simultáneamente.
El horizonte temporal cambia el problema
Para una persona que invierte pensando en veinte años, una diferencia de algunos meses en el momento de entrada puede terminar siendo menos relevante que otros factores: cuánto ahorra, qué costos paga, qué activos utiliza y si consigue mantener la estrategia.
Para alguien que necesitará el dinero dentro de un año, el problema es completamente diferente.
En horizontes cortos, una caída importante puede no tener tiempo suficiente para recuperarse.
Por eso la discusión entre invertir periódicamente y esperar una oportunidad solamente tiene sentido después de definir cuándo se necesitará el capital.
El dinero destinado al alquiler del próximo mes no debería tratarse igual que capital destinado a una jubilación dentro de treinta años.
La estrategia de entrada nunca debería analizarse aislada del horizonte.
La liquidez tiene valor incluso si nunca aparece “la gran oportunidad”
Mantener cierta cantidad de dinero disponible puede cumplir otra función: evitar vender inversiones en momentos desfavorables.
Una persona sin reserva de emergencia puede verse obligada a liquidar activos porque se rompe el automóvil, pierde temporalmente sus ingresos o enfrenta un gasto médico inesperado.
En ese caso, la liquidez no estaba destinada a anticipar el mercado.
Estaba destinada a proteger la estrategia de inversión.
Esta distinción es importante.
Una cosa es mantener efectivo porque forma parte de una planificación financiera.
Otra es acumularlo indefinidamente esperando encontrar el momento perfecto para comprar.
La primera responde a una necesidad concreta.
La segunda depende de una predicción sobre el mercado.
El problema de intentar comprar exactamente en el mínimo
Después de una crisis resulta fácil mirar un gráfico y señalar el mejor momento para haber comprado.
En tiempo real es completamente diferente.
Los mínimos de mercado suelen aparecer rodeados de incertidumbre.
Cuando los precios caen porque existe una crisis económica, financiera o geopolítica, nadie coloca un cartel indicando que la caída terminó.
Las noticias pueden seguir siendo malas incluso cuando los precios comienzan a recuperarse.
Por eso intentar comprar exactamente en el mínimo introduce un estándar poco realista.
Un inversor no necesita comprar en el punto más bajo para obtener un resultado positivo.
Necesita que el precio pagado sea compatible con su estrategia, su horizonte y el riesgo asumido.
También existe una estrategia intermedia
Invertir periódicamente y mantener liquidez no son necesariamente decisiones excluyentes.
Una persona puede destinar una parte de sus ingresos a inversiones de manera sistemática y mantener otra parte como reserva.
También puede establecer una asignación objetivo para su cartera y utilizar aportes nuevos para corregir desequilibrios.
Por ejemplo, si una caída reduce considerablemente el peso de las acciones dentro de una cartera diversificada, los nuevos aportes pueden dirigirse hacia ellas sin necesidad de intentar adivinar dónde está el mínimo.
Esta lógica cambia la pregunta.
En lugar de preguntar:
“¿Es hoy el mejor momento para comprar?”
la pregunta pasa a ser:
“¿Cómo encaja esta compra dentro de mi estrategia?”
Es una diferencia pequeña en apariencia, pero importante en la práctica.
Ventajas y desventajas de cada enfoque
La inversión periódica ofrece disciplina, reduce la dependencia del momento exacto de entrada y resulta especialmente compatible con personas que generan ahorro regularmente.
Su principal desventaja es que seguirá comprando durante mercados caros y no evita pérdidas cuando los activos caen.
Esperar oportunidades permite conservar flexibilidad y disponer de capital cuando aparecen correcciones importantes.
Su problema es que exige decidir cuándo esperar y cuándo actuar. Además, mantener dinero fuera del mercado durante demasiado tiempo puede generar un costo de oportunidad considerable.
Ninguna estrategia elimina la incertidumbre.
Simplemente distribuyen el riesgo de manera diferente.
La estrategia que funciona es la que puede mantenerse
La obsesión por encontrar el momento perfecto puede terminar siendo más perjudicial que una entrada imperfecta.
Para un inversor de largo plazo, la constancia, la diversificación, los costos, el riesgo asumido y el horizonte suelen ser variables más controlables que intentar anticipar cada movimiento del mercado.
Invertir periódicamente acepta explícitamente una realidad: nadie sabe con certeza dónde estará el mercado el próximo mes.
Mantener liquidez reconoce otra: disponer de capital tiene valor y puede proporcionar flexibilidad.
La elección entre ambas estrategias no debería basarse en cuál permite ganar más en un escenario imaginado retrospectivamente, sino en cuál resulta coherente con los ingresos, objetivos, horizonte y tolerancia al riesgo de cada persona.
Porque el verdadero desafío no consiste solamente en entrar al mercado.
Consiste en construir una estrategia que pueda mantenerse cuando inevitablemente llegue un período en el que parezca que haber esperado —o haber invertido antes— habría sido mejor.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.
Claudio G. Díaz
Soy Claudio Gastón Díaz, emprendedor argentino y fundador de Campana Financiera.
Ver perfil y todas sus notas