Petróleo y poder: por qué Medio Oriente sigue teniendo tanta influencia sobre la economía mundial
Por qué Medio Oriente sigue influyendo en el petróleo mundial y cómo OPEP+, Ormuz y los conflictos pueden afectar energía, inflación y mercados.
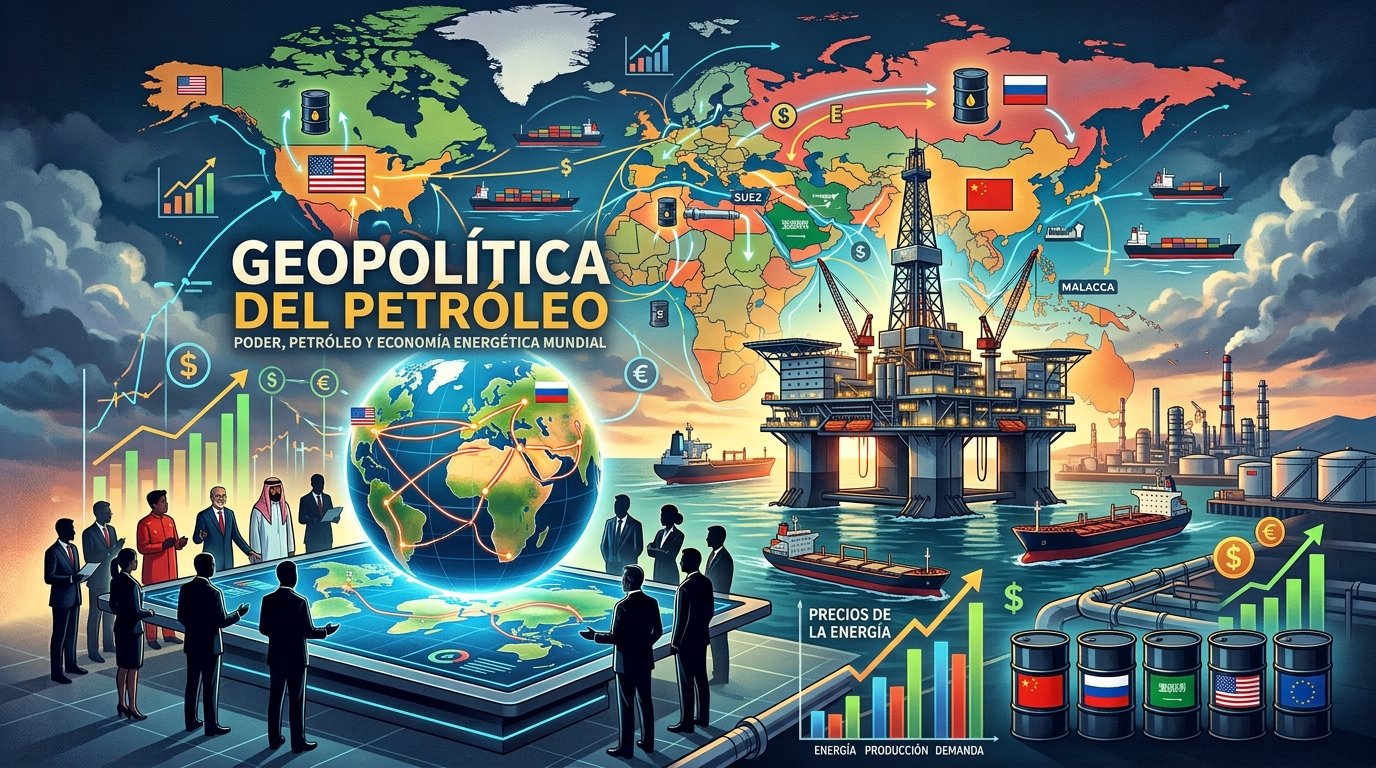
Una crisis en Medio Oriente puede empezar a miles de kilómetros de América Latina y, aun así, terminar afectando el precio del combustible, los costos de transporte, la inflación, las tasas de interés y los mercados financieros. La razón no es solamente cuánto petróleo produce la región. También importa por dónde circula ese petróleo y qué capacidad existe para reemplazarlo si una parte de la oferta queda interrumpida.
La influencia energética de Medio Oriente tampoco significa que el mundo dependa del petróleo de la región exactamente igual que hace treinta años. Estados Unidos aumentó considerablemente su producción, aparecieron nuevos productores y la transición energética avanza. Sin embargo, algunos países de la zona siguen concentrando grandes niveles de producción y capacidad disponible, mientras rutas como el estrecho de Ormuz continúan siendo puntos críticos para el comercio energético mundial.
Los acontecimientos de 2026 volvieron a mostrar esa vulnerabilidad. La Agencia Internacional de Energía (IEA) describió fuertes disrupciones en la oferta procedente de Medio Oriente durante el año, caídas de inventarios y liberaciones extraordinarias de reservas de emergencia. Aunque las condiciones pueden cambiar rápidamente, el episodio permite observar algo estructural: el petróleo sigue siendo tanto una materia prima como una herramienta de poder económico.
Medio Oriente importa por producción, pero no solamente por producción
Cuando se habla de petróleo suele aparecer una pregunta sencilla: ¿qué porcentaje produce cada país?
Es importante, pero incompleto.
El mercado también observa cuánto petróleo puede producir un país adicionalmente si existe una interrupción en otro lugar. Esa diferencia entre la producción efectiva y la capacidad que puede ponerse en funcionamiento se conoce como capacidad ociosa.
Saudi Arabia ocupa una posición especialmente importante en este aspecto. A comienzos de 2026, la IEA estimaba una capacidad sostenible saudí superior a su producción efectiva, algo que históricamente le ha otorgado una influencia particular dentro del mercado.
No todos los productores tienen esa flexibilidad.
Una compañía que ya utiliza prácticamente toda su capacidad no puede aumentar rápidamente la producción ante una crisis. Un productor con instalaciones disponibles sí puede contribuir a compensar parte del faltante.
Esa capacidad funciona, en cierta medida, como un colchón para el sistema.
Cuando ese colchón se reduce, cualquier nueva interrupción adquiere mayor importancia.
OPEP+ amplió la influencia más allá de Medio Oriente
Otro concepto importante es distinguir entre OPEP y OPEP+.
La Organización de Países Exportadores de Petróleo reúne a productores que coordinan políticas petroleras. Pero desde hace años existe una cooperación más amplia con productores externos, especialmente Rusia, bajo el formato conocido como OPEP+.
OPEC y sus aliados pueden modificar objetivos de producción con la intención declarada de contribuir a la estabilidad del mercado.
Eso no significa que puedan establecer arbitrariamente cualquier precio.
El petróleo también responde al crecimiento económico, la demanda mundial, la producción estadounidense, los inventarios, la eficiencia energética, las expectativas de los inversores y numerosos factores adicionales.
Pero las decisiones de producción de grandes exportadores pueden alterar el equilibrio entre oferta y demanda.
El 4 de octubre de 2026, siete países de OPEP+ —Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán— decidieron mantener para noviembre los niveles de producción requeridos de septiembre y confirmaron que seguirían revisando mensualmente las condiciones del mercado.
Ese mecanismo explica por qué una reunión virtual de ministros puede convertirse rápidamente en una noticia relevante para mercados de todo el mundo.
El estrecho de Ormuz: un punto pequeño con consecuencias enormes
Quizás ninguna infraestructura explique mejor el poder energético de Medio Oriente que el estrecho de Ormuz.
Se encuentra entre Irán y Omán y conecta el Golfo Pérsico con el Golfo de Omán y posteriormente con el mar Arábigo.
Geográficamente es una zona limitada.
Económicamente es uno de los corredores energéticos más importantes del planeta.
Según la U.S. Energy Information Administration, durante el primer semestre de 2025 circularon por Ormuz aproximadamente 20,9 millones de barriles diarios de petróleo y líquidos derivados, una cantidad equivalente a cerca del 20% del consumo mundial de líquidos petroleros y aproximadamente una cuarta parte del petróleo transportado por vía marítima.
El problema no es solamente el volumen.
Las alternativas son limitadas.
Arabia Saudita y Emiratos Árabes Unidos disponen de oleoductos capaces de evitar parcialmente el estrecho, pero la EIA estimaba una capacidad combinada de desvío de alrededor de 4,7 millones de barriles diarios. Es una cantidad significativa, pero muy inferior al volumen que normalmente atraviesa Ormuz.
Por eso un cierre o una interrupción importante no podría resolverse simplemente enviando todo el petróleo por otra ruta.
Asia es especialmente dependiente de esa ruta
Existe otro dato que ayuda a comprender cómo cambió el mercado energético mundial.
La mayor parte del petróleo que atraviesa Ormuz ya no se dirige principalmente hacia Estados Unidos o Europa.
La EIA estimó que durante el primer semestre de 2025 aproximadamente el 89% del crudo y condensado transportado por el estrecho terminó en mercados asiáticos. China, India, Japón y Corea del Sur representaron conjuntamente cerca del 74% de esos flujos.
Esto convierte la seguridad energética de Medio Oriente en un asunto especialmente importante para Asia.
Una interrupción podría aumentar costos para refinerías y economías asiáticas, alterar rutas comerciales y posteriormente transmitirse hacia cadenas productivas globales.
Además, Ormuz no transporta solamente petróleo.
Durante el mismo período pasaron por allí unos 11.400 millones de pies cúbicos diarios de gas natural licuado, más del 20% del comercio mundial de GNL, principalmente procedente de Qatar.
Por eso una crisis regional puede afectar simultáneamente los mercados de petróleo y gas.
Del barril de petróleo a la inflación
¿Cómo termina un problema petrolero convirtiéndose en inflación?
El primer canal es evidente: los combustibles.
Si aumenta persistentemente el precio internacional del crudo, puede aumentar el costo de producir nafta, gasoil y combustible de aviación, aunque el traslado final depende de impuestos, regulaciones, subsidios, tipo de cambio y estructura de cada mercado.
Después aparece un segundo canal: transporte y logística.
Mover alimentos, materias primas, paquetes y productos industriales requiere energía. Cuando transportar mercadería cuesta más, parte de ese incremento puede trasladarse a los precios finales.
Existe además un tercer canal menos visible.
El petróleo no se utiliza solamente como combustible. La industria petroquímica produce insumos utilizados en plásticos, fertilizantes, fibras, pinturas y numerosos productos industriales.
Por eso un shock energético puede extenderse mucho más allá de una estación de servicio.
Petróleo, inflación y tasas de interés
Si un aumento energético es suficientemente grande y persistente, los bancos centrales también prestan atención.
Un encarecimiento del petróleo puede impulsar temporalmente los índices de precios. El problema se vuelve más complejo si termina contaminando expectativas de inflación o generando aumentos más generalizados.
En ese escenario, un banco central podría encontrar más difícil reducir tasas de interés o podría mantener una política monetaria restrictiva durante más tiempo.
La relación no es automática.
Un aumento del petróleo provocado por una crisis también puede debilitar la actividad económica. Familias que gastan más en energía disponen de menos dinero para otros consumos y empresas con mayores costos pueden reducir inversiones.
Por eso un shock petrolero puede producir una combinación incómoda: más presión sobre los precios y menor crecimiento.
Ese riesgo ayuda a explicar por qué los mercados financieros siguen tan de cerca cualquier interrupción importante de la oferta.
Las rutas marítimas también forman parte del precio
Aunque exista petróleo disponible, todavía tiene que llegar al comprador.
Un conflicto puede aumentar el costo de los seguros marítimos, obligar a modificar rutas o generar retrasos.
Cuando un buque debe recorrer una distancia mayor, utiliza más combustible, permanece ocupado durante más tiempo y reduce temporalmente la cantidad de embarcaciones disponibles para otros cargamentos.
El impacto puede aparecer entonces incluso sin una destrucción física de pozos petroleros.
Esta distinción es fundamental.
Riesgo de producción significa que el petróleo no puede extraerse.
Riesgo logístico significa que el petróleo existe, pero resulta más difícil o costoso transportarlo.
Para el comprador final, ambos pueden terminar aumentando costos.
2026 mostró qué ocurre cuando desaparece parte del colchón
La situación de 2026 ofrece un ejemplo especialmente claro de estos mecanismos.
La IEA informó que las disrupciones relacionadas con el conflicto del Golfo redujeron fuertemente la producción regional y obligaron a utilizar inventarios para compensar parte del faltante. En junio estimaba que los inventarios gubernamentales de países de la organización habían disminuido sustancialmente a medida que avanzaban las liberaciones de emergencia.
En septiembre, el organismo indicó que los inventarios mundiales observados se encontraban unos 507 millones de barriles por debajo de los niveles existentes al comienzo del conflicto y que los países miembros de la IEA habían liberado más de 300 millones de barriles de reservas de emergencia.
Estos datos no deberían interpretarse como una descripción permanente del mercado petrolero. Son una fotografía de una situación extraordinaria.
Pero muestran por qué los inventarios importan.
Las reservas permiten amortiguar temporalmente una interrupción. No pueden reemplazar indefinidamente la producción perdida.
¿La transición energética terminará con este poder?
A largo plazo, la electrificación del transporte, las energías renovables, la eficiencia y otras tecnologías pueden reducir el crecimiento de la demanda petrolera.
Pero una transición energética no ocurre de un día para otro.
Incluso la IEA, que proyecta cambios importantes en el consumo mundial de petróleo durante esta década, continúa estimando una enorme infraestructura de producción y refinación necesaria para abastecer la demanda existente. En su análisis de mediano plazo publicado en 2025 proyectaba que la capacidad mundial de producción continuaría aumentando hacia 2030, con Arabia Saudita y Estados Unidos entre los principales responsables del crecimiento.
Además, petróleo y electricidad no son sustitutos perfectos.
Un automóvil eléctrico reduce demanda de combustible, pero la aviación, el transporte marítimo, la petroquímica y determinadas industrias son más difíciles de electrificar.
La influencia petrolera de Medio Oriente puede cambiar con el tiempo.
Eso no significa que vaya a desaparecer inmediatamente.
Qué significa todo esto para América Latina
Los efectos tampoco son iguales para todos los países latinoamericanos.
Una economía importadora neta de energía puede sufrir por el aumento del costo de sus compras externas.
Un exportador de petróleo puede recibir más ingresos por cada barril vendido, aunque también enfrenta volatilidad y posibles efectos sobre la inflación doméstica.
Países productores como Brasil, México, Colombia, Guyana o Argentina pueden experimentar impactos diferentes según su nivel de producción, capacidad exportadora, políticas energéticas y estructura cambiaria.
En Argentina, por ejemplo, el desarrollo de Vaca Muerta aumentó la relevancia del país como productor energético. Pero incluso un productor local continúa conectado con precios internacionales, costos logísticos, inversiones y condiciones financieras globales.
Ninguna economía importante funciona completamente aislada del mercado energético mundial.
El petróleo sigue siendo una pieza de poder económico
Medio Oriente conserva influencia porque combina tres elementos difíciles de ignorar: grandes productores, capacidad para modificar parte de la oferta y rutas marítimas por las que circula una porción considerable de la energía mundial.
Eso no significa que cualquier conflicto regional vaya a disparar automáticamente el precio del petróleo.
Los mercados evalúan cuánto suministro está realmente en riesgo, cuánto pueden aportar otros productores, qué inventarios existen y cómo está evolucionando la demanda.
Pero cuando varias de esas defensas se debilitan simultáneamente, la sensibilidad aumenta.
La verdadera importancia del petróleo no está solamente en el precio de un barril. Está en todo lo que ocurre después: transporte, producción industrial, inflación, tasas de interés, comercio y crecimiento económico. Por eso, incluso en una economía que avanza hacia nuevas fuentes de energía, una franja relativamente pequeña del mapa mundial continúa teniendo capacidad para alterar las cuentas de empresas, gobiernos y consumidores a miles de kilómetros de distancia.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.
Claudio G. Díaz
Soy Claudio Gastón Díaz, emprendedor argentino y fundador de Campana Financiera.
Ver perfil y todas sus notas