Los mercados respiran antes del empleo de EE.UU.: bajan los rendimientos y el petróleo vuelve a US$100
Los mercados globales comenzaron este viernes 2 de octubre con una tregua
Los mercados respiran antes del empleo de EE.UU.: bajan los rendimientos y el petróleo vuelve a US$100
Los mercados globales comenzaron este viernes 2 de octubre con una tregua después de varias jornadas dominadas por la fuerte suba de los rendimientos de los bonos. Las acciones europeas avanzan, los futuros de Wall Street operan en positivo y el petróleo retrocede, mientras los inversores esperan el informe de empleo de Estados Unidos, que puede volver a modificar las expectativas sobre las próximas decisiones de la Reserva Federal.
El alivio no significa que hayan desaparecido los problemas que dominaron las últimas semanas. Los costos de financiamiento siguen cerca de máximos de varias décadas, la inflación europea volvió a acelerarse, el petróleo permanece alrededor de US$100 y las tensiones fiscales en Francia están provocando movimientos importantes dentro del mercado de deuda europeo.
La pregunta inmediata es qué mostrará el mercado laboral estadounidense. Un dato suficientemente fuerte —especialmente acompañado por salarios más altos— podría devolver al mercado parte de las expectativas de otra suba de tasas durante octubre.
Mercados: acciones en recuperación y bonos algo más tranquilos
Los futuros estadounidenses operaban en terreno positivo durante la mañana.
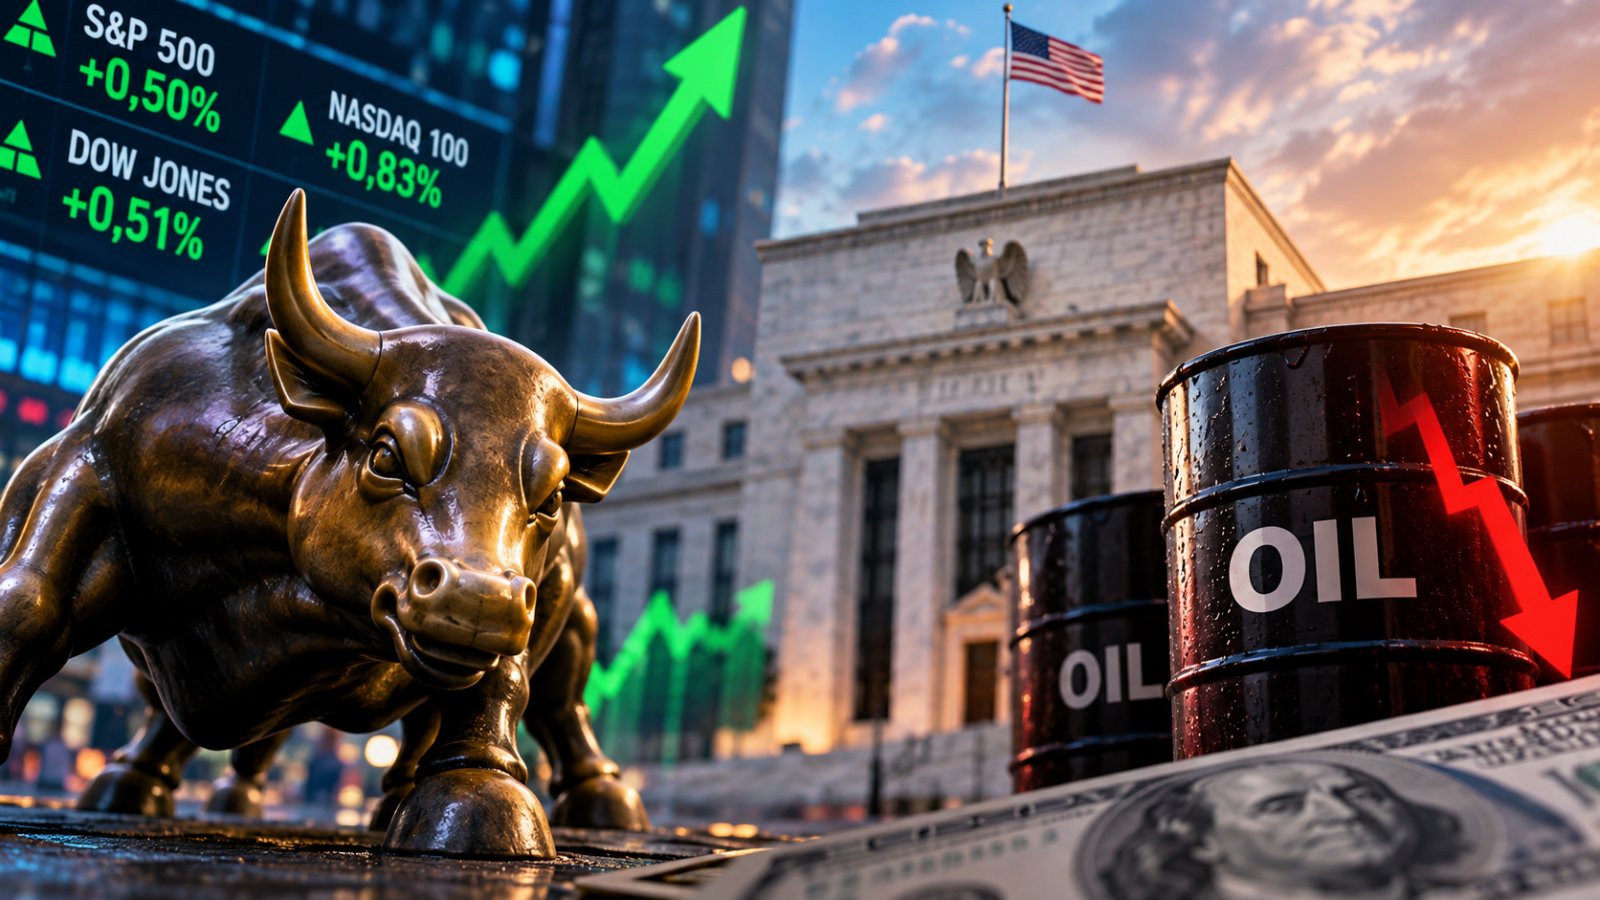
A las 04:59 de Nueva York, los futuros del Dow Jones avanzaban 0,51%, los del S&P 500 subían 0,50% y los del Nasdaq 100 ganaban 0,83%. Las tecnológicas encabezaban el movimiento: Nvidia avanzaba cerca de 0,9%, mientras Broadcom, AMD, Alphabet y Tesla se movían alrededor de 1% al alza.
HECHO: los rendimientos de los bonos del Tesoro retrocedieron después de haber alcanzado máximos de más de dos décadas durante la semana.
EXPLICACIÓN: la inflación estadounidense de agosto resultó más moderada de lo esperado y dos altos funcionarios de la Federal Reserve defendieron esta semana la necesidad de observar más datos antes de volver a subir las tasas. Como consecuencia, el mercado redujo considerablemente sus apuestas por otro incremento en octubre.
Los operadores asignaban aproximadamente un 24%-25% de probabilidad a otra suba de tasas durante octubre, frente a niveles cercanos al 70% una semana atrás.
ANÁLISIS: la caída de los rendimientos ofrece cierto alivio a las acciones, pero todavía es demasiado pronto para considerar terminado el ajuste del mercado de bonos.
Durante el jueves, el Treasury estadounidense a 10 años llegó a su mayor rendimiento en aproximadamente 24 años. Los mercados siguen intentando determinar hasta qué nivel deberán subir las tasas de largo plazo para compensar inflación, déficits públicos y mayores necesidades de emisión de deuda.
El empleo de Estados Unidos puede volver a cambiar las expectativas
La publicación central de este viernes será el informe laboral estadounidense de septiembre.
El consenso recopilado por Reuters anticipa la creación de aproximadamente 90.000 empleos no agrícolas, después de los 162.000 registrados inicialmente en agosto. La tasa de desempleo se mantendría en 4,1% por tercer mes consecutivo.
Los salarios también serán importantes.
Los economistas esperan un crecimiento salarial de aproximadamente 3,2% interanual, frente al 3,1% registrado en agosto.
¿Por qué importa tanto?
La Reserva Federal intenta controlar la inflación sin provocar un deterioro innecesario del mercado laboral. Después de subir su tasa de referencia en septiembre hasta el rango de 3,75%-4,00%, necesita determinar si las presiones inflacionarias justifican continuar endureciendo la política monetaria.
Un empleo fuerte acompañado de salarios acelerándose podría interpretarse como una señal de que la economía todavía tolera tasas más altas.
En cambio, una desaceleración clara del empleo con salarios contenidos reduciría la urgencia de otra suba inmediata.
El mecanismo sería:
empleo y salarios fuertes → mayor riesgo inflacionario → expectativas de tasas más altas → suba de rendimientos → dólar más fuerte → presión potencial sobre acciones y mercados emergentes.
Petróleo: fuerte caída después del salto del jueves
El petróleo protagoniza otro de los movimientos relevantes de la jornada.
A las 08:42 GMT, el Brent caía 2,77% hasta US$99,48 por barril, mientras el WTI retrocedía 3,61% hasta US$89,52.
La caída se produce después del fuerte aumento registrado durante la sesión anterior.
El jueves, los precios habían subido después de conocerse que las refinerías chinas suspendieron exportaciones de productos petroleros durante octubre para preservar sus inventarios internos.
Ahora aparece un factor en sentido contrario.
Países de la Unión Europea discutieron una propuesta francesa para liberar aproximadamente 50 millones de barriles de reservas de diésel, mientras miembros de la Agencia Internacional de Energía podrían liberar otros 50 millones de barriles de petróleo.
Esto ayudaría a aliviar temporalmente la escasez de combustibles refinados.
El punto importante es que el problema energético actual no está concentrado únicamente en la disponibilidad de petróleo crudo. También existen restricciones en la capacidad de refinación y en la disponibilidad de productos como el diésel.
Por eso, aunque el Brent haya regresado por debajo de US$100 durante la mañana, la situación energética sigue siendo frágil.
Europa: la inflación vuelve a 3,8%
Europa recibió además una señal macroeconómica importante.
La inflación de la eurozona alcanzó 3,8% interanual en septiembre, frente al 3,2% registrado en agosto y por encima del 3,6% que esperaba el consenso.
La inflación energética llegó al 18,8%, mientras la inflación subyacente —que excluye componentes más volátiles— aumentó ligeramente hasta 2,5%.
El dato vuelve a complicar la posición del Banco Central Europeo.
HECHO: la inflación general está acelerándose y vuelve a alejarse claramente del objetivo del 2%.
EXPLICACIÓN: buena parte del movimiento proviene de energía y combustibles, afectados por las tensiones de Medio Oriente.
ANÁLISIS: que la inflación subyacente haya aumentado mucho menos que la general sugiere que el shock energético todavía no se trasladó completamente al resto de los precios.
Eso puede permitir al BCE actuar con mayor cautela, especialmente porque las tasas elevadas ya están generando tensiones en algunos mercados de deuda soberana.
Francia vuelve a convertirse en foco del mercado de bonos
La situación fiscal francesa merece atención especial.
El rendimiento del bono francés a 10 años retrocedía cuatro puntos básicos hasta 4,892%, pero la diferencia respecto del bono alemán equivalente llegó a aproximadamente 149 puntos básicos, su nivel más amplio desde la crisis de deuda de la eurozona de 2012.
La ampliación del diferencial significa que los inversores están exigiendo una prima considerablemente mayor para prestar dinero a Francia respecto de Alemania.
El problema combina deuda elevada, dificultades para reducir el déficit y resistencia política a nuevos ajustes presupuestarios.
Por ahora, esto no equivale a una nueva crisis de deuda europea. Pero sí representa una señal que conviene seguir.
Una ampliación persistente de los diferenciales podría aumentar los costos financieros del gobierno francés y complicar todavía más su consolidación fiscal.
Europa y Asia: recuperación parcial de las acciones
Las bolsas europeas reaccionaban positivamente durante la mañana.
El índice STOXX 600 avanzaba aproximadamente 0,8%, aunque todavía se encaminaba a terminar la semana con una caída cercana al 1%.
En Asia, el comportamiento fue menos uniforme.
El índice MSCI Asia-Pacífico excluyendo Japón permanecía prácticamente estable y acumulaba una caída semanal cercana al 1,2%.
El Nikkei japonés cayó 0,9% durante la jornada, aunque conservaba una ganancia semanal cercana al 3%.
Hong Kong mostró una corrección considerable: el Hang Seng perdió 2,7% después de regresar de un feriado. Los mercados de China continental permanecen cerrados por festividades.
Dólar y oro: las tasas siguen determinando el movimiento
El índice dólar DXY se ubicaba alrededor de 101,89 puntos, ligeramente por debajo durante la jornada, aunque acumulaba aproximadamente 0,9% de avance semanal.
El euro cotizaba alrededor de US$1,1257, después de haber tocado el jueves su nivel más bajo desde mayo de 2025.
La fortaleza reciente del dólar está relacionada principalmente con los elevados rendimientos estadounidenses y con las tensiones en los mercados europeos.
El oro, por su parte, operaba alrededor de US$4.181,59 por onza, prácticamente estable durante la mañana. Los futuros estadounidenses avanzaban aproximadamente 0,2% hasta US$4.212.
El metal se encaminaba a registrar su segunda caída semanal consecutiva, con un retroceso superior al 2%.
La explicación vuelve a estar en los bonos.
Cuando aumentan los rendimientos del Treasury, mantener un activo que no genera intereses como el oro se vuelve relativamente menos atractivo.
Bitcoin vuelve a superar los US$85.000
Las criptomonedas acompañaban la mejora del apetito por riesgo.
Bitcoin avanzaba aproximadamente 2% durante la mañana, según Reuters, mientras las acciones vinculadas al sector como Coinbase y Strategy subían cerca de 3%.
Referencias de mercado situaban a Bitcoin alrededor de US$85.000-US$86.000, mientras Ethereum se mantenía por encima de US$2.700.
No parece existir una noticia específica suficientemente importante como para explicar por sí sola el movimiento.
La mejora coincide con la caída de los rendimientos estadounidenses y con una recuperación general de los activos de riesgo.
Argentina: dólar estable, pero los activos llegan golpeados
En Argentina, el dólar oficial minorista del Banco Nación se ubicaba durante la mañana en $1.495 para compra y $1.545 para venta.
El dólar mayorista operaba alrededor de $1.523.
El MEP cotizaba aproximadamente a $1.552,44, con una brecha cercana al 1,9%, mientras el contado con liquidación se ubicaba alrededor de $1.621,55, con una brecha cercana al 6,5%.
Las referencias pueden cambiar durante la rueda.
El mercado argentino llega además después de una jornada particularmente negativa.
El jueves, el riesgo país alcanzó 636 puntos básicos, prácticamente el máximo registrado durante 2026. El S&P Merval cayó 3,2% y algunos ADR argentinos retrocedieron hasta 5,5%.
No corresponde trasladar esos valores automáticamente a la rueda de este viernes porque todavía no existe un cierre actualizado.
Sin embargo, el contexto internacional importa especialmente para Argentina.
Los rendimientos elevados de los bonos estadounidenses aumentan el retorno que los inversores pueden obtener en activos considerados de menor riesgo. Eso obliga a los mercados emergentes a ofrecer mayores rendimientos para competir por capital.
Para Argentina, reducir el riesgo país se vuelve más difícil cuando simultáneamente aumenta la tasa libre de riesgo internacional.
Geopolítica: energía sigue siendo el principal canal de transmisión
El conflicto entre Estados Unidos, Israel e Irán continúa siendo el principal riesgo geopolítico con impacto directo sobre los mercados.
Los flujos energéticos desde Medio Oriente están mostrando cierta recuperación. Los envíos de gas natural licuado a través del Estrecho de Ormuz alcanzaron en septiembre su nivel mensual más alto desde el comienzo del conflicto, aunque todavía persisten riesgos operativos y de seguridad.
Al mismo tiempo, Estados Unidos anunció nuevas sanciones contra sectores ferroviarios y automotrices iraníes y proveedores extranjeros relacionados.
El mecanismo económico continúa siendo:
conflicto → riesgo sobre producción y transporte → petróleo y combustibles → inflación → política monetaria → bonos, monedas y acciones.
La caída del petróleo de este viernes reduce parcialmente esa presión, pero no elimina el riesgo.
Qué mirar ahora
El dato decisivo de las próximas horas será el informe de empleo estadounidense de septiembre. No solo importará cuántos empleos se crearon: salarios, desempleo y revisiones de meses anteriores pueden cambiar las expectativas sobre la Reserva Federal.
El segundo punto será el Treasury a 10 años. Después de alcanzar máximos de 24 años, una estabilización de los rendimientos aliviaría parte de la presión sobre acciones y mercados emergentes. Una nueva aceleración produciría el efecto contrario.
También habrá que seguir el petróleo y especialmente el mercado de diésel. Las posibles liberaciones de reservas europeas pueden reducir temporalmente los precios, pero las restricciones de refinación y las tensiones en Medio Oriente siguen presentes.
En Europa, el foco pasa al Banco Central Europeo. Una inflación de 3,8% aumenta la presión para endurecer nuevamente la política monetaria, pero hacerlo mientras aumentan las tensiones fiscales y financieras implica un equilibrio cada vez más complejo.
Finalmente, para Argentina será importante observar si los bonos y acciones consiguen estabilizarse después del deterioro del jueves. Con el riesgo país nuevamente cerca de máximos del año, la evolución de los rendimientos estadounidenses adquiere todavía más importancia.
La jornada comienza así con una tregua, no con una resolución de los problemas. Los rendimientos retroceden, el petróleo baja y las acciones recuperan terreno. Pero empleo, inflación, energía y deuda pública continúan conectados.
El informe laboral estadounidense puede determinar si esa tregua se prolonga o si el mercado vuelve rápidamente a discutir tasas más altas.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.