¿Vale la pena pedir un préstamo para empezar un negocio? Cuándo puede tener sentido y cuándo aumenta el riesgo
¿Estás pensando en empezar un negocio? Antes de buscar financiamiento, calculá tres números: cuánto necesitás realmente para comenzar, cuánto necesitás vender por mes para cubrir tus costos y cuántos meses podrías sobrevivir si las ventas tardan más de lo previsto.
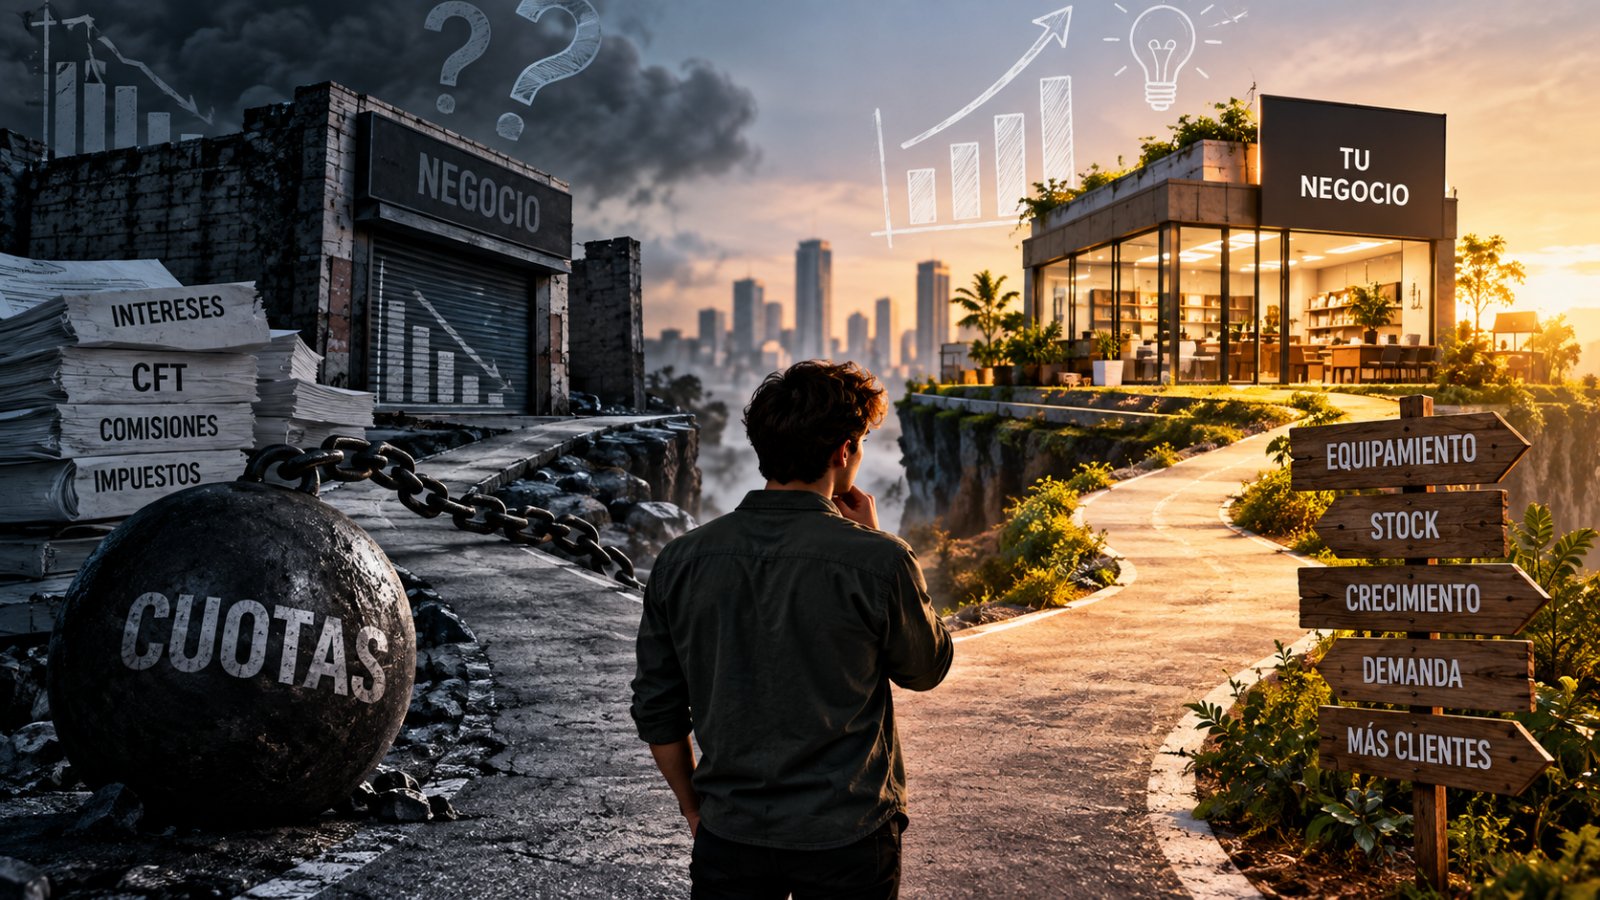
¿Vale la pena pedir un préstamo para empezar un negocio? Cuándo puede tener sentido y cuándo aumenta el riesgo
Empezar un negocio con dinero prestado puede parecer una forma rápida de resolver uno de los principales problemas de cualquier emprendimiento: la falta de capital.
Tenés una idea, necesitás equipamiento, mercadería, herramientas o dinero para ponerla en marcha y aparece la posibilidad de pedir un préstamo.
El problema es que existe una diferencia importante entre usar deuda para acelerar un negocio y endeudarse para descubrir si una idea funciona.
En el primer caso, el crédito puede ser una herramienta financiera. En el segundo, puede agregar un problema nuevo a un proyecto que todavía tiene demasiadas incógnitas.
El préstamo no elimina el riesgo inicial
Supongamos que necesitás $5 millones para abrir un pequeño negocio.
Conseguís el préstamo, comprás equipamiento, acondicionás el lugar, adquirís mercadería y comenzás a operar.
El negocio puede tardar varios meses en alcanzar suficientes ventas. Pero el préstamo tiene una característica bastante menos flexible: las cuotas llegan aunque las ventas no lleguen.
Por eso, antes de endeudarte, la pregunta no debería ser solamente:
“¿Puedo conseguir el préstamo?”
La pregunta más importante es:
“¿De dónde va a salir el dinero para pagar las cuotas si el negocio tarda más de lo esperado en funcionar?”
Esa diferencia parece pequeña, pero cambia completamente el análisis.
Cuándo un préstamo puede tener sentido
La deuda empieza a ser más razonable cuando existe cierta evidencia de que el negocio puede generar ingresos.
Por ejemplo, imaginemos una persona que fabrica muebles y actualmente rechaza pedidos porque solamente puede producir diez unidades mensuales.
Comprar una máquina nueva podría permitirle fabricar veinte.
En ese caso existe información concreta para analizar:
cuánto vende actualmente, cuánto margen obtiene, cuánta demanda tiene, cuánto aumentaría su producción y cuánto costaría financiar la máquina.
No significa que la inversión vaya a funcionar necesariamente.
Pero ya no estamos financiando solamente una idea.
Estamos financiando capacidad adicional sobre una actividad que ya genera ventas.
Algo parecido puede ocurrir con un comercio que necesita aumentar stock de productos que tienen rotación comprobada, un profesional que necesita una herramienta para atender más clientes o una empresa que necesita financiar capital de trabajo mientras espera cobrar ventas ya realizadas.
De hecho, el financiamiento de capital de trabajo continúa teniendo un peso importante dentro del crédito destinado a MiPyMEs argentinas.
Cuándo empieza a ser peligroso
El escenario cambia cuando prácticamente todas las variables importantes todavía son supuestos.
No sabés cuánto vas a vender.
No sabés cuánto cuesta conseguir un cliente.
No sabés si existe suficiente demanda.
No conocés bien tus márgenes.
Nunca probaste el producto.
Y tampoco tenés ingresos alternativos suficientes para afrontar las cuotas.
En ese contexto, pedir un préstamo grande significa sumar una obligación financiera cierta a ingresos completamente inciertos.
Y existe otro error bastante habitual: usar deuda para financiar una estructura demasiado grande desde el primer día.
Oficina, mobiliario, empleados, desarrollo completo de una aplicación, equipamiento premium, gran cantidad de stock o una campaña publicitaria importante.
Muchas veces el emprendedor construye la empresa que imagina que necesitará dentro de dos años antes de comprobar que puede conseguir sus primeros diez clientes.
No mires solamente cuánto vas a pagar por mes
Una cuota aparentemente accesible puede esconder un financiamiento caro.
Para evaluar un préstamo hay que conocer, como mínimo:
cuánto dinero realmente recibís;
cuánto vas a devolver en total;
cuántas cuotas existen;
cuál es el plazo;
cuál es el Costo Financiero Total (CFT);
qué ocurre ante atrasos;
qué garantías estás comprometiendo.
El Banco Central argentino señala específicamente que la cuota por sí sola no permite determinar cuánto cuesta un préstamo y recomienda utilizar el CFT para comparar alternativas.
Esto es especialmente importante cuando se comparan préstamos bancarios, préstamos personales y otras alternativas de financiación.
Hacé tres escenarios antes de endeudarte
Antes de firmar, podés hacer una prueba bastante sencilla.
No proyectes solamente cuánto esperás vender.
Calculá tres escenarios.
Escenario bueno: las ventas alcanzan rápidamente el objetivo.
Escenario normal: el negocio crece, pero más lentamente de lo previsto.
Escenario malo: durante los primeros meses vendés considerablemente menos de lo esperado.
Ahora colocá la cuota del préstamo dentro de los tres escenarios.
Si solamente podés pagarla cuando ocurre el escenario bueno, el margen de seguridad probablemente sea demasiado pequeño.
Un negocio nuevo debería poder equivocarse.
Si cualquier desviación del plan impide pagar la deuda, prácticamente no existe espacio para hacerlo.
Un ejemplo simple
Supongamos que necesitás financiar equipamiento y la cuota termina siendo de $500.000 mensuales.
Calculaste que tu negocio podría dejar $1.000.000 mensuales disponibles antes de pagar el préstamo.
Sobre el papel parece manejable.
Pero ¿qué sucede si durante seis meses solamente conseguís generar $400.000?
El problema ya no consiste solamente en que el emprendimiento todavía no sea rentable.
Ahora necesitás conseguir otros $100.000 todos los meses simplemente para completar la cuota.
Y todavía faltaría pagar tus gastos personales.
Por eso conviene calcular la deuda utilizando estimaciones conservadoras y no solamente el escenario que necesitás que ocurra para que los números cierren.
También importa para qué vas a usar el dinero
No todos los destinos tienen el mismo nivel de riesgo.
Financiar una máquina necesaria para cumplir pedidos existentes no es equivalente a financiar seis meses de publicidad para intentar descubrir si alguien quiere comprar tu producto.
Tampoco es igual comprar mercadería de alta rotación que llenar un depósito con productos que nunca vendiste.
Una pregunta útil antes de endeudarte es:
¿Este dinero está financiando algo que ya demostró generar ingresos o estoy pagando para comprobar si eventualmente podría generarlos?
Cuanto más cerca estés de la segunda situación, mayor debería ser tu cautela.
Antes del préstamo, intentá validar barato
Para muchos emprendimientos existe una alternativa menos espectacular pero financieramente más prudente: empezar pequeño.
Vender antes de alquilar un local.
Probar veinte unidades antes de fabricar quinientas.
Conseguir clientes antes de contratar empleados.
Crear una versión básica antes de desarrollar una plataforma completa.
Alquilar determinada maquinaria antes de comprarla.
Tomar pedidos anticipados cuando el modelo de negocio lo permita.
El objetivo no es eliminar completamente el riesgo. Eso es imposible.
El objetivo es comprar información al menor costo posible.
Cada venta real permite reemplazar una suposición por un dato.
Si necesitás financiamiento, no existe solamente el préstamo personal
En Argentina las MiPyMEs también pueden evaluar instrumentos específicamente orientados al financiamiento empresarial.
Por ejemplo, las Sociedades de Garantía Recíproca (SGR) pueden otorgar garantías destinadas a facilitar el acceso de las MiPyMEs a financiamiento y potencialmente mejorar tasas y plazos. Para acceder a este mecanismo se requiere, entre otras condiciones, contar con Certificado MiPyME vigente.
Las alternativas disponibles y sus condiciones cambian, por lo que antes de contratar conviene comparar las líneas vigentes y no asumir automáticamente que un préstamo personal es la única opción.
Entonces, ¿conviene pedir un préstamo para empezar?
No existe una respuesta universal.
Pero sí existe una diferencia importante.
Endeudarte para ampliar algo que ya funciona es distinto de endeudarte para descubrir si funciona.
Un préstamo puede tener sentido cuando existe demanda comprobable, conocés razonablemente tus márgenes, el dinero tiene un destino productivo concreto y podés afrontar un escenario peor al esperado.
El riesgo aumenta considerablemente cuando todavía no existen clientes, todas las ventas son proyecciones, necesitás que el negocio funcione rápidamente para pagar las cuotas o estás financiando gastos que podrían postergarse hasta validar el proyecto.
El crédito puede aportar capital.
Lo que no puede aportar es validación.
Y cuando estás empezando un negocio, saber si alguien realmente está dispuesto a pagarte suele ser mucho más importante que tener desde el primer día toda la estructura que imaginaste.
La Campana Financiera
Este contenido tiene fines educativos e informativos y no constituye asesoramiento financiero, crediticio, contable ni legal. Las condiciones de financiación dependen de cada entidad, solicitante y momento del mercado.
Claudio G. Díaz
Soy Claudio Gastón Díaz, emprendedor argentino y fundador de Campana Financiera.
Ver perfil y todas sus notas