El peligro de mezclar la plata del negocio con tus gastos personales: el error que puede dejarte sin capital
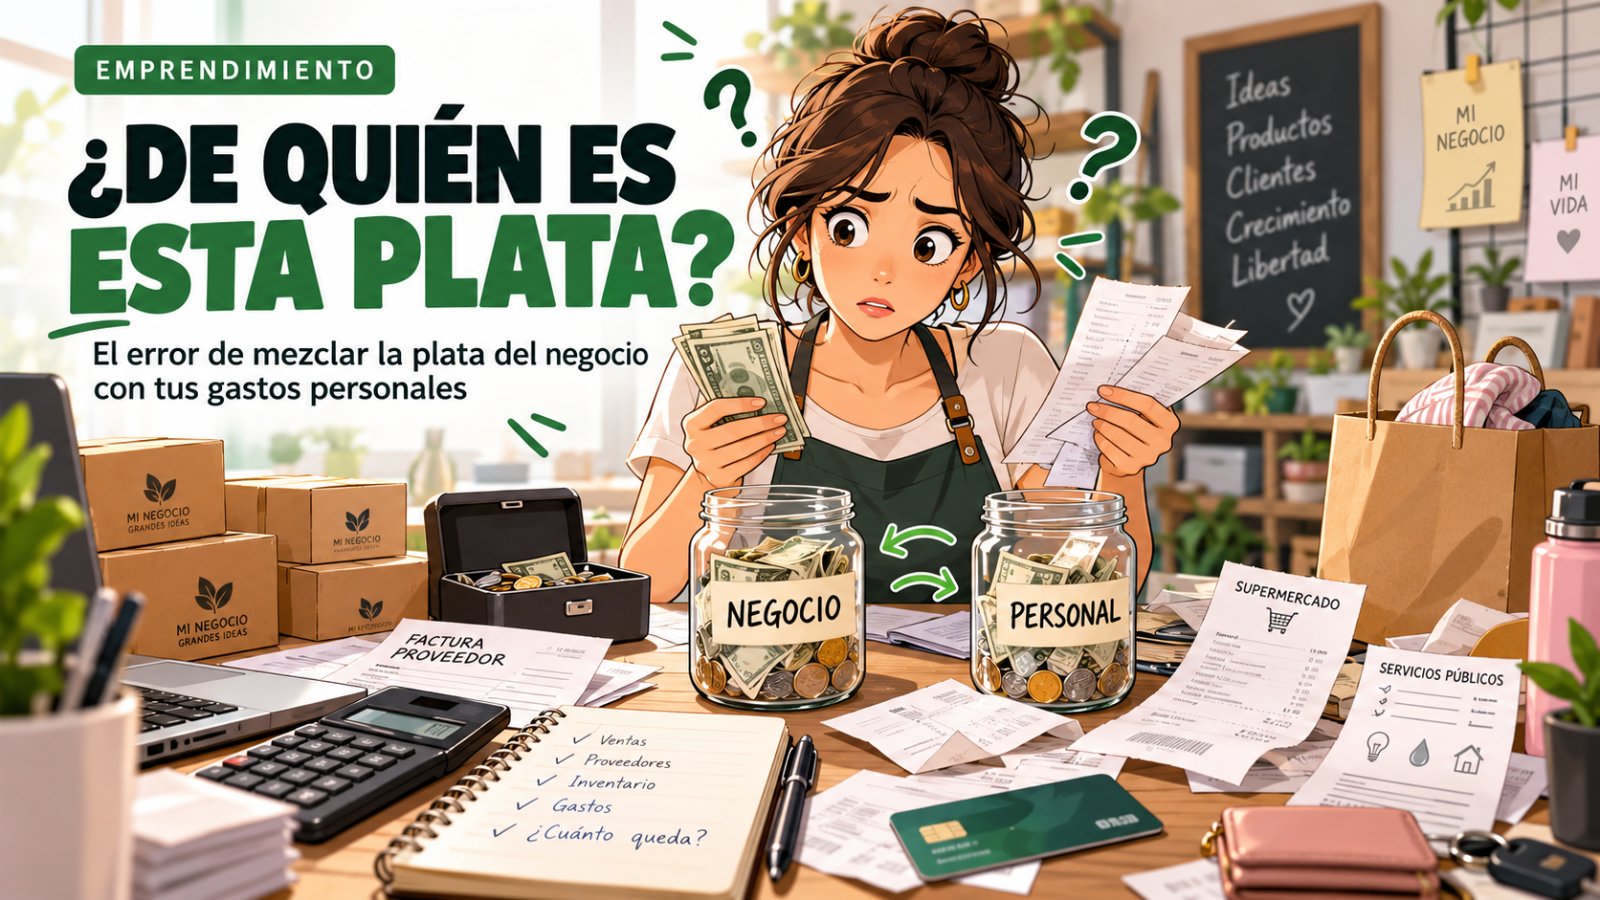
Usar la misma cuenta para cobrar ventas, pagar proveedores y cubrir gastos personales parece práctico cuando un emprendimiento recién comienza. Sin embargo, puede generar problemas de liquidez, desorden administrativo y una falsa sensación de rentabilidad. Por qué separar las finanzas es fundamental y cómo organizar el dinero de tu negocio sin necesidad de contratar sistemas costosos.
Tu negocio vende, pero nunca te queda plata: ¿qué está pasando?
Imaginemos una situación bastante habitual entre los pequeños emprendedores argentinos.
Tenés un negocio de indumentaria, vendés por Instagram y recibís pagos mediante transferencias o billeteras virtuales. Durante la semana ingresan $600.000 y, al mirar el saldo de tu cuenta, sentís que las cosas están funcionando.
Con esa misma plata pagás el supermercado, cargás combustible, abonás la tarjeta de crédito y aprovechás para comprar algo que necesitabas para tu casa.
Después llega el momento de reponer mercadería. El proveedor te pide $450.000 y descubrís que ya no tenés dinero suficiente.
El negocio vendió, los clientes pagaron y aparentemente había plata disponible. Sin embargo, una parte del capital necesario para seguir operando terminó financiando gastos personales.
Este ejemplo refleja uno de los errores de administración más frecuentes entre quienes trabajan por cuenta propia: confundir el dinero que entra al negocio con el dinero que realmente puede utilizar su dueño.
La diferencia puede parecer pequeña cuando se realizan pocas operaciones. Pero, a medida que las ventas crecen, el desorden empieza a generar consecuencias.
No se trata solamente de llevar una contabilidad prolija. Se trata de saber si el emprendimiento puede pagar sus obligaciones, reponer productos, sostener sus gastos y generar ingresos para quien lo administra.
El dinero que entra al negocio no es automáticamente una ganancia
Cuando un cliente paga $100.000 por un producto, esos $100.000 representan un ingreso por la venta, pero no necesariamente dinero disponible para gastos personales.
Una parte corresponde al costo de la mercadería. Otra puede destinarse al embalaje, comisiones, publicidad, envíos, alquileres, servicios e impuestos.
Recién después de considerar todos los costos y obligaciones se puede calcular cuánto resultado económico genera la actividad.
Además, hay una diferencia que muchos emprendedores descubren demasiado tarde: tener ganancias no significa disponer inmediatamente de efectivo.
Un negocio puede ser rentable y, al mismo tiempo, enfrentar problemas de liquidez si necesita pagar proveedores antes de cobrar a sus clientes.
También puede suceder lo contrario: tener una cuenta con mucho dinero, pero acumular obligaciones que todavía no vencieron.
Por eso, mirar el saldo bancario no alcanza para conocer la situación financiera de un emprendimiento.
La plata disponible en una cuenta no siempre es plata disponible para gastar.
Cinco errores que aparecen cuando mezclás las finanzas personales con las del negocio
1. Gastar dinero que necesitás para reponer mercadería
Uno de los errores más peligrosos ocurre cuando el emprendedor utiliza ingresos recientes sin considerar que una parte deberá destinarse a comprar nuevamente los productos vendidos.
Supongamos que comercializás un artículo por $40.000 y su reposición cuesta $25.000.
Si utilizás los $40.000 para gastos familiares, no solamente consumiste el margen potencial de la venta: también gastaste el capital necesario para volver a comprar el producto.
El problema se agrava cuando los proveedores aumentan sus precios.
En Argentina, donde los costos pueden modificarse durante el año, conviene calcular la reposición utilizando precios actualizados y no solamente recordar cuánto costó la última compra.
Un negocio puede mostrar muchas ventas y, aun así, perder capacidad operativa si sus dueños consumen continuamente el capital de trabajo.
2. No saber cuánto cuesta realmente mantener tu negocio
Cuando todos los movimientos se realizan desde una misma cuenta, identificar los gastos comerciales se vuelve más difícil.
El resumen bancario puede mostrar pagos a supermercados, servicios, plataformas digitales, estaciones de servicio, proveedores y aplicaciones, pero no siempre permite distinguir qué corresponde a la actividad y qué pertenece a la vida personal.
Esto puede llevar a calcular mal la rentabilidad.
Por ejemplo, si utilizás tu vehículo para realizar entregas y también para actividades personales, no deberías asignar automáticamente todos los gastos de combustible al negocio ni ignorar por completo ese costo.
Es necesario utilizar un criterio razonable y consistente para registrar la proporción vinculada con la actividad.
Lo mismo ocurre cuando trabajás desde tu casa y compartís internet, electricidad o determinados equipos.
Separar las operaciones ayuda a identificar los costos, aunque no reemplaza la necesidad de clasificarlos correctamente.
3. Sacar dinero de la caja sin registrar cuánto retiraste
Muchos pequeños emprendedores no establecen un monto definido para sus retiros personales.
Cuando necesitan plata, simplemente la transfieren o la sacan de la caja.
El problema no es necesariamente retirar dinero. Después de todo, uno de los objetivos de un emprendimiento es generar ingresos para su propietario.
El problema aparece cuando esos retiros no se planifican ni se registran.
Si durante un mes retiraste $50.000 para una compra, $80.000 para gastos de tu casa y otros $120.000 para pagar una tarjeta, terminaste utilizando $250.000 del negocio.
Sin un registro, es difícil saber cuánto retiraste realmente y si esas extracciones eran compatibles con la capacidad económica de la actividad.
También conviene distinguir un retiro del propietario de un gasto operativo. En un emprendimiento unipersonal, sacar dinero para uso personal no convierte esa extracción en un costo comercial.
En una sociedad, en cambio, las transferencias a socios requieren un tratamiento contable y jurídico adecuado según su naturaleza.
4. Quedarte sin dinero cuando llegan los impuestos
Otro problema frecuente aparece cuando los ingresos se utilizan sin reservar fondos para obligaciones fiscales.
En Argentina, un pequeño emprendedor puede estar inscripto en el monotributo o en el régimen general, y también tener obligaciones provinciales y municipales según su actividad y ubicación.
El monotributo contempla categorías vinculadas, entre otros parámetros, con los ingresos brutos de la actividad. ARCA establece procedimientos de facturación y recategorización que deben respetarse independientemente de cómo se organice la cuenta bancaria.
Por eso, no alcanza con mirar cuánto dinero queda después de pagar la mercadería.
También es necesario conocer los vencimientos fiscales y reservar lo que corresponda.
Cuando los impuestos se pagan únicamente con el dinero que casualmente quedó disponible, pueden aparecer atrasos, intereses y dificultades para mantener las obligaciones al día.
5. Utilizar préstamos personales para cubrir desorden financiero
Cuando el dinero de la actividad se mezcla con los gastos familiares, muchas veces resulta difícil identificar por qué falta efectivo.
El emprendedor puede interpretar que necesita más capital, pedir un préstamo o utilizar su tarjeta de crédito para comprar mercadería.
Pero si el problema real es que retira más dinero del que el negocio puede generar, endeudarse no resuelve la causa.
Simplemente incorpora una nueva obligación.
Esto no significa que utilizar financiamiento sea siempre una mala decisión. Un crédito puede tener sentido cuando existe un plan de inversión, capacidad de pago y una rentabilidad esperada compatible con su costo.
Lo peligroso es tomar deuda para sostener un funcionamiento que todavía no está controlado.
Antes de pedir dinero prestado, conviene entender qué ocurrió con los ingresos anteriores.
Un ejemplo realista: un negocio que factura $2.400.000 y no puede sostener sus gastos personales
Supongamos que un pequeño comercio argentino factura y cobra $2.400.000 durante un mes.
A simple vista, parece una cifra importante. Pero observemos cómo se distribuye ese dinero.
El costo de la mercadería vendida representa $1.300.000. Las comisiones de cobro, envíos y otros gastos variables suman $230.000. El alquiler, los servicios y los gastos fijos alcanzan los $350.000. Finalmente, se destinan otros $150.000 a obligaciones impositivas y gastos adicionales.
Después de descontar todos esos conceptos, quedan $370.000.
En este ejemplo simplificado, esos $370.000 constituyen el resultado restante antes de los retiros del propietario, suponiendo que todas las operaciones fueron cobradas y los gastos indicados fueron efectivamente pagados.
Ahora imaginemos que, durante ese mismo mes, el dueño utilizó $500.000 de las cuentas del negocio para cubrir gastos familiares.
Retiró $130.000 más de lo que había quedado disponible después de esas obligaciones.
Aunque el comercio vendió $2.400.000, terminó consumiendo una parte de los fondos que necesitaba conservar.
Si repite ese comportamiento, puede verse obligado a reducir compras, atrasar pagos o recurrir a financiamiento.
La situación empeora si las ventas bajan durante el mes siguiente.
¿Qué habría ocurrido si el emprendedor hubiera establecido un retiro personal de $220.000?
Después de cubrir los costos y las obligaciones del ejemplo, podría haber conservado $150.000 para fortalecer su liquidez, afrontar imprevistos o financiar nuevas necesidades.
Esto no significa que $220.000 sea una remuneración adecuada para cualquier emprendedor. El importe es ilustrativo y debe ajustarse a las necesidades personales y a la capacidad real del negocio.
La enseñanza es otra: el dinero destinado al propietario debería surgir de una planificación financiera, no de lo que parece haber disponible en la cuenta.
Cómo separar las finanzas del negocio sin gastar una fortuna
Ordenar las cuentas no requiere necesariamente contratar un sistema administrativo costoso, abrir una oficina o incorporar personal.
Para un emprendimiento pequeño, algunas decisiones relativamente simples pueden mejorar considerablemente el control financiero.
Primero: utilizá una cuenta exclusiva para la actividad comercial
Una medida práctica consiste en separar los movimientos personales de los comerciales.
Podés evaluar una cuenta bancaria o de pago destinada exclusivamente al negocio, siempre que sea compatible con tu situación fiscal, el tipo de actividad y las condiciones de la entidad.
La idea es que allí ingresen las cobranzas y desde allí se paguen los gastos vinculados con la operación.
De esa manera, los movimientos comerciales dejan de quedar mezclados con las compras familiares.
En un emprendimiento unipersonal, esta separación puede implementarse mediante una cuenta adicional habilitada para el uso correspondiente. No implica necesariamente constituir una sociedad ni transforma automáticamente esa cuenta en una persona jurídica independiente.
Si el negocio opera mediante una sociedad, la situación es diferente: deben respetarse la titularidad de sus cuentas, los registros contables y las reglas aplicables a las transferencias entre la empresa y sus socios.
Separar las cuentas es una buena práctica de administración, pero los requisitos legales y bancarios dependen de cada caso.
Segundo: establecé cuánto podés retirar para tus gastos personales
Un emprendimiento debería permitir que su dueño reciba una compensación por su trabajo, siempre que su situación financiera lo haga posible.
Una forma de comenzar es definir un retiro mensual o quincenal planificado.
Para calcularlo, primero necesitás conocer los costos comerciales, los vencimientos, las necesidades de capital de trabajo y la disponibilidad de fondos.
Después podés establecer una cantidad razonable para transferir desde la cuenta del negocio hacia tu cuenta personal.
Esto tiene dos ventajas: permite administrar mejor los gastos familiares y evita utilizar continuamente la caja comercial.
No obstante, un retiro fijo no garantiza que exista rentabilidad. Si las ventas caen o los costos aumentan, quizá sea necesario revisar temporalmente ese importe.
Tampoco debe confundirse este mecanismo con un sueldo formal. La remuneración de propietarios, administradores o socios tiene tratamientos legales, laborales y fiscales distintos según la estructura del negocio.
Tercero: organizá el dinero según su destino
No todo el dinero que ingresa debería permanecer disponible para cualquier gasto.
Una metodología sencilla consiste en identificar cuatro destinos principales.
- Operación: dinero necesario para comprar mercadería, pagar proveedores y cubrir los gastos habituales de funcionamiento.
- Obligaciones: fondos destinados a impuestos, servicios, alquileres, cuotas y otros vencimientos ya comprometidos.
- Reserva: recursos que permitan afrontar imprevistos, variaciones de ventas o necesidades adicionales de capital de trabajo.
- Retiros personales: monto que el propietario puede utilizar para sus gastos familiares sin comprometer las obligaciones anteriores.
No es obligatorio abrir cuatro cuentas bancarias diferentes. Estas categorías pueden administrarse mediante registros, subcuentas o herramientas de presupuesto.
Lo esencial es que cada peso tenga un destino identificado y que no se utilicen fondos comprometidos para cubrir gastos que no estaban previstos.
La herramienta que todo emprendedor debería utilizar: un flujo de caja
Una planilla de flujo de caja permite registrar cuánto dinero ingresa, cuánto sale y qué compromisos deberán pagarse en las próximas semanas.
A diferencia del cálculo de rentabilidad, que busca determinar si el negocio genera un resultado económico positivo, el flujo de caja muestra si dispondrá de dinero en el momento necesario.
Imaginemos que tenés $300.000 en una cuenta comercial.
Durante los próximos diez días esperás cobrar otros $400.000. Pero también tenés que pagar $250.000 a un proveedor, $180.000 de alquiler y $120.000 correspondientes a otros compromisos.
Si todos los cobros llegan en las fechas previstas, terminarías ese período con $150.000 disponibles.
Pero si uno de los clientes se atrasa, el resultado puede cambiar completamente.
Por eso, una proyección no debe considerar solamente cuánto dinero existe hoy, sino cuándo ingresará y cuándo deberá utilizarse.
Para comenzar, alcanza con una planilla que registre la fecha, el concepto, el dinero que entra, el dinero que sale, el saldo acumulado y los pagos pendientes.
Conviene actualizarla al menos una vez por semana. Si el negocio tiene muchas operaciones o una caja ajustada, puede ser necesario hacerlo diariamente.
También es recomendable comparar lo proyectado con lo que efectivamente ocurrió, porque las ventas esperadas no son lo mismo que las cobranzas confirmadas.
¿Qué hacer si ya mezclaste todas tus cuentas y no sabés cuánto dinero tiene el negocio?
En ese caso, lo primero es reconstruir la situación financiera, sin intentar resolver el problema únicamente aumentando las ventas.
Empezá por revisar los movimientos recientes
Descargá los registros bancarios y de las billeteras que utilizás para cobrar. Revisá, por ejemplo, los últimos 30 o 60 días y clasificá las operaciones según su origen y destino.
Identificá cuáles fueron ventas, pagos a proveedores, gastos comerciales, transferencias entre cuentas propias y retiros personales.
Una transferencia entre dos cuentas tuyas no debería contarse automáticamente como una nueva venta. Tampoco una devolución de dinero o un préstamo recibido representa necesariamente facturación.
Es importante conservar los comprobantes que respalden las operaciones y conciliar los movimientos con los registros de facturación.
Si encontrás diferencias que no podés explicar, conviene revisarlas con un contador.
Calculá cuánto necesita el negocio para seguir funcionando
Una vez identificados los movimientos, determiná cuáles son las obligaciones de las próximas semanas.
Incluí proveedores, compras necesarias para reponer productos, alquileres, servicios, impuestos, salarios si corresponde y otras deudas.
El objetivo es estimar el capital de trabajo necesario para sostener la actividad.
Si el dinero disponible no alcanza, será necesario revisar los plazos de cobro y pago, reducir gastos, reorganizar compras o evaluar alternativas de financiamiento.
La prioridad debería ser recuperar visibilidad sobre la situación financiera antes de asumir nuevos compromisos.
Definí una regla para los próximos retiros
Una vez establecido cuánto necesita la actividad, fijá un procedimiento para retirar dinero.
Puede ser una transferencia quincenal, un monto mensual o una combinación de retiros mínimos y adicionales cuando existan resultados suficientes.
Lo importante es que cada movimiento quede registrado y que no dependa exclusivamente de una decisión improvisada.
Si además utilizaste dinero personal para financiar el emprendimiento, registrá también esos aportes. Un aporte del dueño no debería confundirse con una venta realizada a un cliente.
¿Separar las cuentas también ayuda a evitar problemas fiscales en Argentina?
Puede ayudar a mantener registros más claros y facilitar la identificación de operaciones, aunque no constituye por sí sola una garantía de cumplimiento impositivo.
Para una persona monotributista, el régimen contempla parámetros como los ingresos brutos anuales, que influyen en su categoría.
ARCA establece obligaciones de facturación y procedimientos de recategorización. También puede realizar controles cuando encuentra inconsistencias entre la información declarada y determinados movimientos económicos o financieros.
Esto vuelve especialmente importante distinguir las ventas de otros conceptos, como transferencias entre cuentas propias, aportes, devoluciones o préstamos.
Sin embargo, separar una cuenta no reemplaza la obligación de facturar correctamente ni permite considerar que determinados ingresos comerciales dejan de estar alcanzados por las normas fiscales.
También conviene recordar que el tratamiento de un gasto personal no es el mismo que el de un gasto de la actividad. Las reglas varían según el régimen tributario y el tipo de contribuyente.
Por eso, cuando el emprendimiento comienza a crecer o aparecen operaciones de mayor complejidad, el asesoramiento contable puede ayudar a prevenir problemas administrativos e impositivos.
¿Cuánto dinero conviene dejar como reserva dentro del negocio?
No existe una cifra universal que sirva para todas las actividades.
Un comercio con mercadería, alquiler y empleados puede necesitar una reserva mayor que un profesional independiente que trabaja desde su casa y tiene gastos fijos reducidos.
Como objetivo orientativo de planificación, algunos emprendimientos pueden proponerse acumular gradualmente recursos equivalentes a uno, dos o tres meses de gastos operativos esenciales.
No se trata de un requisito legal ni de una regla que garantice estabilidad. La reserva adecuada depende de la previsibilidad de las ventas, los vencimientos, el acceso al financiamiento y el tiempo necesario para recuperar los ingresos ante una caída de actividad.
En negocios donde la facturación cambia de manera significativa según la temporada, puede ser necesario un colchón financiero más amplio.
La prioridad inicial debería ser evitar que un gasto inesperado obligue a utilizar fondos destinados a proveedores, impuestos o compromisos inmediatos.
También es importante revisar cómo conservar el valor y la disponibilidad de esa reserva, teniendo en cuenta las condiciones económicas argentinas.
Los fondos destinados a obligaciones de corto plazo requieren liquidez. Buscar rendimiento no debería poner en riesgo el dinero necesario para cumplir pagos próximos.
Tener las cuentas separadas también mejora las decisiones de crecimiento
Cuando un emprendimiento comienza a generar resultados positivos, suelen aparecer nuevas oportunidades: ampliar el catálogo, contratar personal, invertir en publicidad, comprar equipamiento o abrir otro punto de venta.
El problema es que, si no se conoce la situación financiera real, resulta difícil determinar cuánto puede invertirse sin comprometer la operación.
Separar las finanzas permite identificar qué parte de los recursos se necesita para trabajar, cuánto puede destinarse a crecimiento y cuánto se puede retirar para uso personal.
También facilita evaluar si una inversión mejora la rentabilidad o simplemente aumenta la facturación.
Por ejemplo, un emprendedor podría considerar la contratación de un empleado porque recibe más pedidos de los que puede atender.
Pero antes de hacerlo necesitaría conocer su margen, su flujo de caja y su capacidad para sostener el nuevo costo laboral incluso durante períodos de menor actividad.
Sin información organizada, una decisión que parece representar crecimiento puede convertirse en una dificultad financiera.
Para profundizar en esta diferencia, podés leer nuestro análisis Facturar más no es ganar más: cómo saber si tu negocio es realmente rentable.
¿Cómo saber si finalmente estás administrando bien el dinero?
Un sistema sencillo debería permitirte responder algunas preguntas sin necesidad de revisar decenas de movimientos bancarios.
¿Sabés cuánto facturaste y cuánto cobraste realmente durante el mes? ¿Conocés cuánto necesitás para pagar los próximos vencimientos? ¿Tenés identificados los retiros personales? ¿Sabés qué parte de tus recursos está comprometida con proveedores o reposición de productos?
También deberías poder distinguir si el dinero que aportás desde tus ahorros está ayudando a financiar una etapa de crecimiento o simplemente está cubriendo pérdidas habituales.
Si no podés responder estas preguntas, probablemente necesitás mejorar tus registros antes de incorporar nuevas herramientas o ampliar el negocio.
No hace falta implementar una estructura compleja desde el principio. Una planilla bien utilizada, una cuenta dedicada a la actividad y una revisión periódica pueden representar un avance importante.
A medida que el emprendimiento crezca, será razonable evaluar soluciones contables y administrativas más completas.
Conclusión: tu negocio tiene que poder mantenerse sin depender del desorden de tus finanzas personales
Mezclar la plata del negocio con los gastos personales puede parecer una decisión inofensiva cuando recién empezás a vender.
Pero esa comodidad inicial tiene un costo: perdés claridad sobre cuánto ganás, cuánto necesitás para operar y qué parte del dinero realmente podés utilizar.
A largo plazo, el problema puede afectar la reposición de productos, el cumplimiento de obligaciones y las posibilidades de crecimiento.
Separar las cuentas tampoco significa dejar de utilizar los ingresos de tu emprendimiento para vivir. Significa establecer una manera ordenada de hacerlo.
Un negocio debería generar recursos suficientes para sostener sus operaciones, afrontar obligaciones, remunerar el trabajo de sus propietarios y, cuando sea posible, financiar su crecimiento.
Para saber si realmente lo consigue, necesitás información confiable.
Porque el dinero que entra puede darte la sensación de que tu negocio está creciendo. Pero solamente cuando sabés cuánto queda, cuánto debés y cuánto podés retirar, empezás a administrarlo como un negocio.
¿Estás empezando un negocio o querés ordenar el que ya tenés?
Antes de buscar más clientes, contratar publicidad o pedir un préstamo, revisá cómo administrás el dinero que ya ingresa.
Separar las finanzas personales de las comerciales puede ser uno de los primeros pasos para identificar problemas, mejorar las decisiones y construir un emprendimiento sostenible.
En La Campana Financiera publicamos análisis, herramientas y recomendaciones prácticas para emprender en Argentina, comprender los costos y tomar decisiones con mayor información.
Compartí este artículo con alguien que tenga un emprendimiento. Muchas veces, ordenar las cuentas puede ser tan importante como conseguir una nueva venta.
Fuente: Ministerio de Economía de Argentina — Presupuesto y planificación financiera.