Qué miran los profesionales antes de invertir en un activo: 7 claves para tomar mejores decisiones
Antes de comprar una acción, un CEDEAR, un bono o una criptomoneda, los inversores profesionales analizan mucho más que su precio. Rentabilidad, valoración, contexto económico, liquidez y gestión del riesgo forman parte de un proceso que cualquier inversor puede aprender a utilizar para evitar decisiones impulsivas.
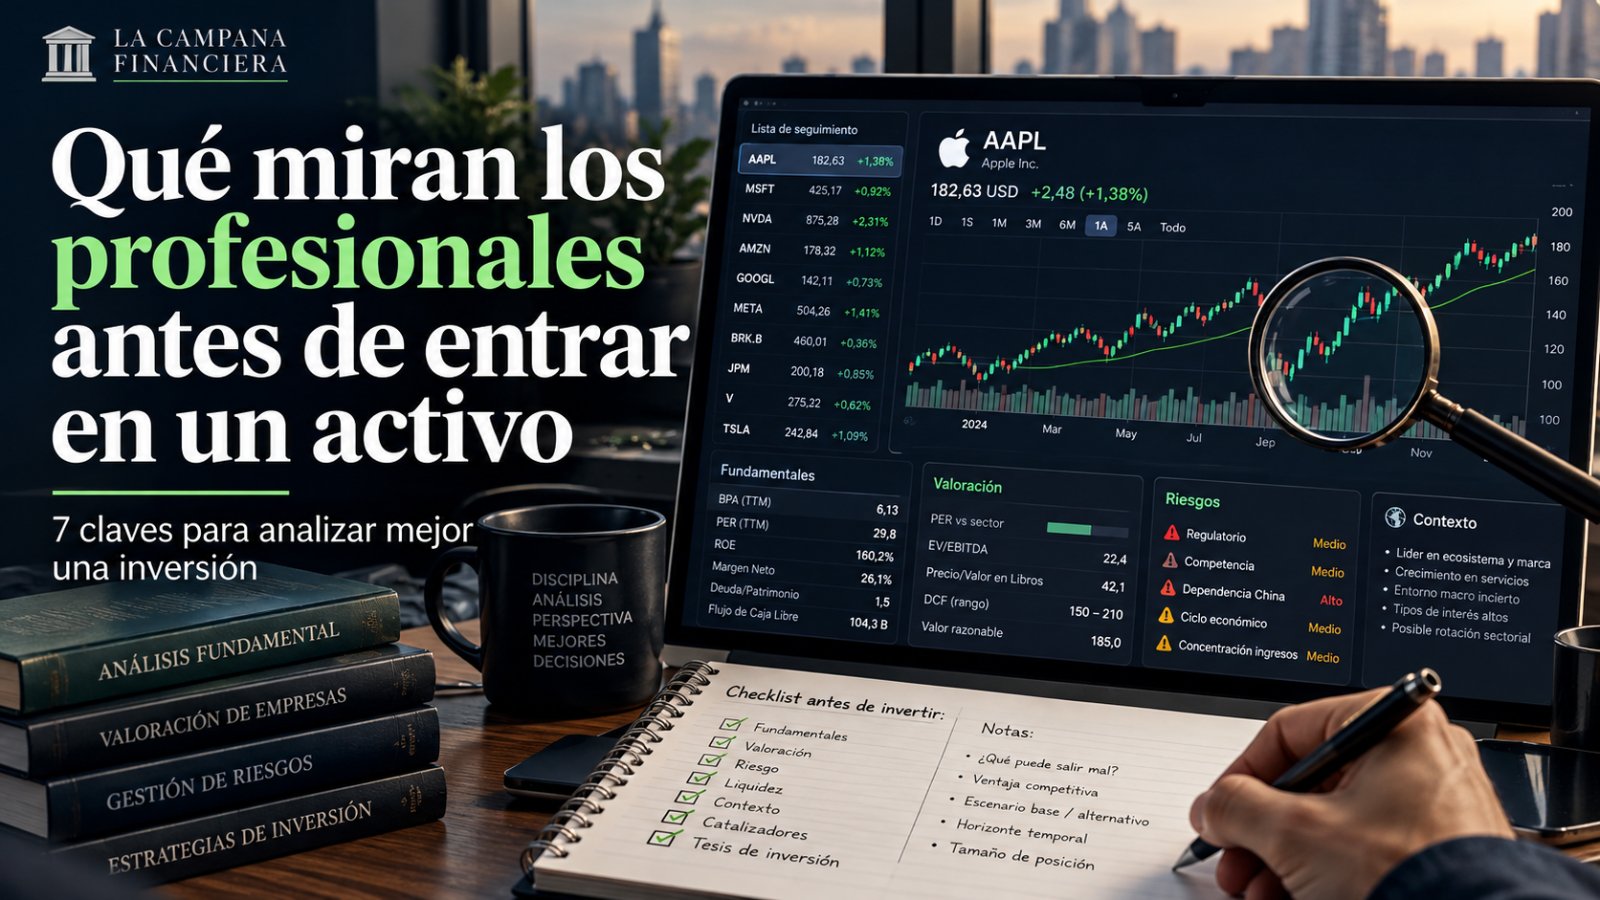
Antes de comprar una acción, un CEDEAR, un bono o una criptomoneda, los inversores profesionales analizan mucho más que su precio. Rentabilidad, valoración, contexto económico, liquidez y gestión del riesgo forman parte de un proceso que cualquier inversor puede aprender a utilizar para evitar decisiones impulsivas.
Comprar una inversión parece sencillo. Abrimos una aplicación, buscamos el nombre de una empresa, observamos su cotización y decidimos si creemos que va a subir. Sin embargo, entre elegir un activo y tomar una decisión de inversión fundamentada existe una diferencia considerable.
Mientras muchos inversores particulares se concentran en descubrir cuál será la próxima acción que se dispare, quienes trabajan profesionalmente en los mercados suelen utilizar procesos de análisis que permiten evaluar oportunidades, comparar alternativas y administrar riesgos.
No todos utilizan las mismas herramientas. Un gestor de fondos de largo plazo puede dedicar semanas a estudiar los balances de una compañía, mientras que un operador de corto plazo podría concentrarse en el volumen negociado, las tendencias de precios y la liquidez disponible.
Pero ambos necesitan responder preguntas fundamentales: ¿qué estoy comprando?, ¿cuánto estoy pagando?, ¿qué podría impulsar su precio?, ¿qué puede salir mal? y ¿cuánto estoy dispuesto a perder si mi análisis resulta incorrecto?
La principal diferencia no está necesariamente en disponer de más información, sino en tener un método para interpretarla.
A continuación, analizamos siete aspectos que suelen formar parte de una evaluación profesional y cómo aplicarlos a inversiones habituales en Argentina y los mercados internacionales.
1. Entender el activo: saber exactamente qué se está comprando
El primer filtro consiste en comprender el instrumento antes de analizar su precio.
Parece evidente, pero una parte de las decisiones de inversión se toma por recomendaciones, publicaciones en redes sociales o movimientos llamativos de las cotizaciones, sin comprender realmente qué representa el activo.
Una acción es una participación en una empresa. Un bono representa una obligación de deuda de un emisor. Un ETF es un fondo que puede reunir diferentes instrumentos y cuya composición depende de su estrategia. Una criptomoneda tiene características económicas y tecnológicas que varían según el proyecto.
Estas diferencias condicionan la manera en que deben evaluarse.
Qué se analiza en una empresa
Cuando el activo es una acción, el análisis fundamental busca comprender cómo funciona el negocio, de dónde obtiene ingresos y cuáles son sus posibilidades de generar beneficios futuros.
Una compañía puede estar aumentando sus ventas y, aun así, enfrentar dificultades financieras si sus costos crecen más rápido o necesita endeudarse constantemente para sostener sus operaciones.
Por eso, entre los indicadores más utilizados se encuentran los ingresos, el beneficio neto, los márgenes operativos, el endeudamiento y la generación de flujo de caja.
Este último aspecto merece especial atención. Una empresa puede registrar ganancias contables, pero experimentar problemas de liquidez si no consigue convertir esas ganancias en efectivo disponible.
La Autoridad Reguladora de la Industria Financiera de Estados Unidos (FINRA) destaca que el balance, el estado de resultados y el estado de flujos de efectivo permiten evaluar diferentes dimensiones de la salud financiera de una compañía.
La pregunta que conviene hacerse
Antes de comprar una acción, deberíamos ser capaces de explicar con palabras sencillas cómo gana dinero esa empresa y cuáles son los principales factores que podrían perjudicarla.
Si no podemos responderlo, probablemente necesitemos investigar un poco más.
2. La valoración: una buena empresa no siempre es una buena inversión
Uno de los conceptos más importantes del análisis financiero es la diferencia entre el valor de un activo y su precio de mercado.
Una compañía puede tener excelentes productos, una posición dominante en su industria y perspectivas favorables. Pero eso no significa que sus acciones sean atractivas a cualquier precio.
Imaginemos dos empresas con características similares que generan beneficios anuales de 10 millones de dólares.
La primera tiene un valor bursátil de 100 millones y la segunda, de 300 millones.
Si sus ganancias fueran comparables, estaríamos pagando múltiplos muy diferentes por cada dólar de beneficio.
El ratio precio-beneficio (P/E)
Uno de los indicadores más conocidos es el Price to Earnings, habitualmente denominado P/E.
Se calcula dividiendo el precio de una acción por el beneficio por acción correspondiente al período considerado.
Ejemplo hipotético
Empresa A: precio de US$ 100 y beneficio por acción de US$ 10. P/E de 10. Empresa B: precio de US$ 300 y beneficio por acción de US$ 10. P/E de 30.
El mercado está pagando tres veces más por cada dólar de beneficio de la Empresa B. Eso no demuestra, por sí solo, que la Empresa A sea una mejor inversión.
El P/E permite comparar valoraciones, pero nunca debería interpretarse de manera aislada.
Una empresa puede cotizar con un múltiplo elevado porque el mercado espera un crecimiento significativo de sus beneficios. Otra puede parecer barata precisamente porque sus ingresos están cayendo o su negocio enfrenta problemas estructurales.
Además, los múltiplos varían según el sector y no siempre son útiles para empresas que registran pérdidas.
Qué hacen los analistas con esta información
En lugar de considerar un P/E bajo como una señal automática de compra, suelen compararlo con empresas similares, su propia evolución histórica y las expectativas de crecimiento.
También pueden utilizar otros indicadores, como el valor de empresa respecto del EBITDA, el flujo de caja libre o modelos de descuento de flujos futuros.
La finalidad es determinar si el precio actual parece razonable en relación con los resultados que el activo podría generar.
Una inversión puede ser atractiva como negocio y poco atractiva por el precio que exige el mercado.
3. El contexto económico: ningún activo se mueve completamente aislado
El tercer aspecto consiste en analizar el escenario económico en el que se desarrolla la inversión.
Una empresa puede presentar balances sólidos y perspectivas favorables, pero su cotización también estará influida por factores que escapan a su control.
Las tasas de interés, la inflación, el crecimiento económico, las decisiones de los bancos centrales, los tipos de cambio y los acontecimientos geopolíticos pueden modificar las expectativas de rentabilidad de los inversores.
Por qué importan tanto las tasas de interés
Cuando suben las tasas de referencia, el financiamiento suele encarecerse y los instrumentos de renta fija pueden ofrecer rendimientos más atractivos.
Esto puede afectar especialmente a empresas que necesitan grandes cantidades de capital para financiar su expansión y a negocios cuya valoración depende de beneficios esperados a muchos años.
Cuando las tasas bajan, determinadas inversiones pueden beneficiarse de condiciones financieras más favorables. Sin embargo, el efecto depende también de las razones detrás de ese movimiento: una reducción de tasas asociada a una recesión no transmite necesariamente el mismo mensaje que una reducción en una economía estable.
El caso argentino: el riesgo país y el dólar
Para quienes invierten desde Argentina, el análisis incorpora variables adicionales.
En los bonos soberanos, la capacidad de pago del Estado, las necesidades de refinanciación, la situación fiscal y las condiciones financieras internacionales son especialmente relevantes.
En los CEDEARs, el inversor debe observar tanto la evolución del activo subyacente como el tipo de cambio implícito, sin olvidar el ratio de conversión y las condiciones de negociación locales.
Por ejemplo, una acción estadounidense puede caer un 5% en dólares y, aun así, mostrar una variación diferente en pesos debido a movimientos cambiarios.
No analizar estas variables puede llevar a interpretar incorrectamente tanto los resultados como los riesgos.
4. El momento de entrada: por qué el precio y la tendencia también importan
Identificar una empresa sólida o un activo con buenas perspectivas no resuelve automáticamente cuándo conviene comprarlo.
Aquí aparece una distinción importante entre el análisis fundamental y el análisis técnico.
El primero intenta estudiar el valor económico de una inversión. El segundo observa principalmente la evolución de los precios, los volúmenes negociados y determinados patrones de mercado.
Ambos enfoques pueden utilizarse por separado o de manera complementaria, dependiendo de la estrategia.
Qué información busca un operador en un gráfico
Algunos analistas técnicos identifican tendencias, zonas de soporte y resistencia, medias móviles o cambios significativos en el volumen de operaciones.
Un soporte es una zona en la que históricamente apareció suficiente demanda como para frenar o moderar una caída. Una resistencia es una zona donde anteriormente se concentraron ventas.
No son niveles que el mercado deba respetar obligatoriamente. Son referencias que algunos operadores emplean para estructurar escenarios.
Por ejemplo, una acción que lleva varios meses subiendo podría experimentar una corrección después de publicar resultados financieros.
Un inversor de largo plazo podría evaluar si la caída ofrece una oportunidad respecto de su valoración estimada. Un operador de corto plazo, en cambio, podría esperar señales de estabilización antes de abrir una posición.
Ninguno puede garantizar que el precio evolucionará como espera.
Evitar comprar solamente porque un activo está subiendo
Uno de los errores habituales es interpretar una fuerte suba reciente como prueba de que esa inversión seguirá aumentando.
Cuando una acción acumula una rentabilidad elevada en pocas sesiones, es posible que parte de las expectativas positivas ya esté reflejada en su cotización.
Esto no significa que deba caer. Significa que el precio pagado y el rendimiento que todavía podría ofrecer merecen una evaluación cuidadosa.
Los profesionales también intentan identificar qué acontecimientos podrían modificar las expectativas: resultados empresariales, cambios regulatorios, decisiones monetarias o novedades específicas de una industria. Estos posibles desencadenantes suelen denominarse catalizadores.
La clave es distinguir entre un acontecimiento que podría impulsar el precio y una expectativa que el mercado ya incorporó.
5. La liquidez: poder comprar no significa poder vender fácilmente
La liquidez suele recibir menos atención de la que merece.
Un inversor puede encontrar una acción aparentemente barata, con perspectivas prometedoras, pero descubrir que se negocian muy pocas unidades cada día.
Esto puede provocar dificultades para comprar o vender al precio deseado.
El spread entre compra y venta
En los mercados existe una diferencia entre el mejor precio que alguien está dispuesto a pagar por un activo y el precio más bajo al que otro participante acepta venderlo.
Esta diferencia se denomina bid-ask spread.
Imaginemos que una acción presenta estas cotizaciones:
Ejemplo de libro de órdenes
Mejor comprador: $9.800 Mejor vendedor: $10.000 Diferencia entre puntas: $200
La diferencia equivale al 2% del precio vendedor. Es un ejemplo ilustrativo: la ejecución real también depende de las cantidades disponibles y del movimiento del mercado.
Aunque la cotización de referencia no cambie, entrar y salir inmediatamente de una posición podría generar una pérdida relacionada con esa diferencia, además de las comisiones correspondientes.
En instrumentos con menor volumen negociado, esta situación puede ser particularmente importante.
FINRA señala que los activos poco líquidos pueden presentar spreads amplios y mayores dificultades de ejecución. Las órdenes limitadas permiten controlar el precio máximo de compra o mínimo de venta, aunque no garantizan que una operación llegue a concretarse.
Antes de invertir, especialmente en acciones pequeñas, determinados bonos o instrumentos poco negociados, conviene revisar el volumen, las puntas de compra y venta y la profundidad disponible.
6. La relación riesgo-beneficio: cuánto podés perder frente a lo que esperás ganar
Hasta aquí analizamos las características del activo y el contexto del mercado. Pero queda una pregunta decisiva: ¿vale la pena asumir el riesgo?
Una inversión puede presentar perspectivas positivas y aun así ser poco conveniente si las pérdidas potenciales son demasiado elevadas para el inversor.
Por eso, muchos operadores trabajan con escenarios antes de ejecutar una operación.
Un ejemplo práctico
Supongamos que un inversor está evaluando comprar una acción a US$100.
Su análisis plantea un escenario favorable en el que podría alcanzar US$130 y un escenario adverso con una caída hasta US$85.
Escenarios hipotéticos de inversión
Favorable: +30% (precio objetivo de US$130) Adverso: −15% (precio estimado de US$85) Relación entre ganancia potencial y pérdida estimada: 2 a 1
Esto significa que el escenario favorable ofrece una ganancia potencial dos veces mayor que la pérdida planteada en el escenario adverso.
Pero hay algo fundamental: una relación riesgo-beneficio atractiva no garantiza que la operación sea rentable.
También importa la probabilidad de cada resultado. Una oportunidad que promete ganar mucho, pero tiene una probabilidad muy baja de concretarse, puede ser menos conveniente que otra con objetivos moderados y mayor consistencia.
Además, los escenarios no establecen límites reales de pérdida. El precio puede caer por debajo del nivel previsto, incluso cuando se utilizan órdenes de salida.
El tamaño de la posición también forma parte del análisis
Los gestores no solamente consideran qué comprar, sino cuánto capital asignar a una oportunidad.
Concentrar el 50% del portafolio en una sola acción puede convertir un error de valoración en un problema patrimonial importante.
Por el contrario, mantener una posición más reducida puede limitar el impacto de una eventual caída, aunque también reduce la ganancia absoluta si la inversión funciona.
El tamaño apropiado depende del riesgo del instrumento, del patrimonio total, de las posiciones existentes y de los objetivos personales.
7. El encaje en el portafolio: una buena oportunidad puede no ser adecuada para tu cartera
El último filtro es probablemente uno de los más importantes y, al mismo tiempo, uno de los que suelen ignorarse.
Antes de incorporar una inversión, hay que analizar qué efecto tendrá sobre el conjunto del patrimonio.
Supongamos que un inversor tiene gran parte de su cartera distribuida entre acciones tecnológicas estadounidenses.
Después de investigar otra empresa del mismo sector, concluye que presenta buenas perspectivas y decide comprarla.
La inversión puede tener fundamentos sólidos. Sin embargo, su incorporación también aumenta la concentración de riesgos relacionados con el sector tecnológico y el mercado estadounidense.
Lo que importa es el riesgo total, no solamente el de una posición
La diversificación no consiste simplemente en acumular muchos activos diferentes.
Una cartera puede contener quince instrumentos y seguir estando concentrada si todos reaccionan de forma parecida ante un cambio en las tasas de interés, una caída de las bolsas o un movimiento del dólar.
Los gestores suelen estudiar las exposiciones sectoriales y geográficas, la correlación entre posiciones y la contribución de cada activo al riesgo general.
Para un inversor particular no es necesario construir modelos estadísticos complejos, pero sí conviene hacerse una pregunta sencilla:
¿Esta nueva inversión mejora mi cartera o solamente aumenta un riesgo que ya tengo?
La respuesta puede evitar operaciones que parecen atractivas individualmente, pero resultan poco convenientes dentro de una estrategia más amplia.
¿Se analiza igual una acción, un bono, un CEDEAR o una criptomoneda?
No. Aunque existen principios comunes, cada instrumento exige prestar atención a variables diferentes.
Acciones: ingresos, márgenes, beneficios, deuda, flujo de caja, valoración y perspectivas del negocio. CEDEARs: fundamentos del subyacente, cotización internacional, ratio de conversión, tipo de cambio implícito y liquidez local. Bonos: solvencia del emisor, flujos de pago, vencimiento, rendimiento, moneda, duración y riesgo de incumplimiento. ETF: índice o estrategia seguida, composición, concentración, costos, liquidez y diferencia entre cotización y valor de los activos subyacentes. Criptomonedas: funcionamiento del protocolo, oferta y demanda, emisión, liquidez, custodia, seguridad y riesgos regulatorios o tecnológicos.
Esto explica por qué comparar directamente una acción con un bono utilizando solamente el rendimiento esperado puede conducir a conclusiones equivocadas.
En particular, una TIR elevada en un bono no representa una ganancia garantizada: depende de los flujos prometidos, el precio pagado y de que el emisor cumpla sus obligaciones. También puede haber pérdidas si el instrumento se vende antes de su vencimiento.
El método profesional aplicado a un inversor particular
No hace falta trabajar en un banco de inversión ni disponer de plataformas costosas para incorporar mejores hábitos de análisis.
La mayoría de los inversores puede comenzar con información pública, balances empresariales, documentación de los fondos, reportes regulatorios y datos de mercado disponibles a través de intermediarios financieros.
La SEC estadounidense pone a disposición herramientas educativas para investigar inversiones y explica cómo consultar los informes 10-K y 10-Q de las compañías cotizantes. Esos documentos incluyen información sobre operaciones, resultados, riesgos financieros y perspectivas de la administración.
Para empezar, resulta útil establecer una rutina de evaluación que se repita antes de cada compra.
Checklist antes de comprar Entiendo cómo funciona el activo y de dónde proviene su valor. Revisé sus fundamentos o riesgos específicos. Comparé su precio o rendimiento con alternativas relevantes. Evalué el contexto económico y los posibles catalizadores. Comprobé la liquidez y los costos de la operación. Definí escenarios de ganancia, pérdida y tamaño de posición. Verifiqué si mejora o aumenta el riesgo de mi portafolio.
Este procedimiento no elimina las pérdidas ni reemplaza un análisis detallado, pero ayuda a reducir decisiones tomadas exclusivamente por entusiasmo, miedo o recomendaciones ajenas.
Tres errores que incluso un buen análisis no puede resolver
Aunque una investigación sea rigurosa, existen límites que ningún inversor debería ignorar.
Confundir una hipótesis con una certeza
Un análisis puede indicar que una compañía está infravalorada o que un sector tiene perspectivas favorables. Pero esas conclusiones dependen de supuestos que podrían no cumplirse.
Las proyecciones empresariales cambian, los ciclos económicos evolucionan y los mercados reaccionan a acontecimientos inesperados.
La calidad del proceso no se mide únicamente por acertar el siguiente movimiento de precios.
Confiar demasiado en una sola fuente
Las recomendaciones de analistas, los informes de bancos y las publicaciones especializadas pueden aportar información útil.
Pero también es necesario considerar sus metodologías, los supuestos utilizados, la fecha del análisis y los posibles conflictos de interés.
Una estimación de valor razonable no debería convertirse automáticamente en una orden de compra.
Intentar encontrar el momento perfecto
Esperar indefinidamente un precio ideal también tiene costos. Una oportunidad puede no alcanzar nunca el nivel esperado, mientras que una compra precipitada puede exponer al inversor a una corrección importante.
Por eso, la decisión de entrada debe relacionarse con el horizonte de inversión y la estrategia, en lugar de depender de la ilusión de anticipar cada movimiento del mercado.
Conclusión: invertir mejor no significa acertar siempre
Existe una diferencia importante entre analizar una oportunidad y tratar de adivinar su cotización futura.
Los profesionales también se equivocan. Pueden sobreestimar el crecimiento de una empresa, subestimar un riesgo económico o interpretar incorrectamente una tendencia del mercado.
Lo que distingue a un proceso de inversión disciplinado es la intención de tomar decisiones con información, criterios comparables y un control consciente del riesgo.
Estudiar el activo, revisar su valoración, comprender el contexto, evaluar la liquidez y definir cuánto capital comprometer permite construir decisiones más fundamentadas.
Para un inversor particular, adoptar estos hábitos puede representar una mejora considerable frente a comprar simplemente porque un activo está subiendo o porque alguien lo recomendó.
La pregunta más importante antes de invertir no es cuánto puede subir un activo, sino por qué debería hacerlo, qué tendría que ocurrir para que nuestra hipótesis falle y cómo afectaría ese error a nuestro patrimonio.
Ahí comienza una manera más profesional de entender las inversiones.
Seguí aprendiendo en La Campana Financiera
Si estás comenzando a invertir, el siguiente paso es aprender a relacionar cada decisión con el conjunto de tu patrimonio. En nuestra sección de Inversiones y Educación Financiera encontrarás contenidos sobre CEDEARs, ETF, diversificación, rentabilidad real y gestión del riesgo. https://www.lacampanafinanciera.com/capital
Porque invertir mejor no consiste en perseguir oportunidades constantemente, sino en aprender a distinguir cuáles tienen sentido para tu estrategia.
Fuente: Financial Industry Regulatory Authority (FINRA)
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.