Inflación del 1,9%: por qué bajar el ritmo de los precios todavía no significa que las familias gasten menos
La inflación volvió a acelerarse en septiembre y acumuló un 23,6% en los primeros nueve meses de 2026. Los aumentos en servicios públicos, vivienda y educación presionan los presupuestos familiares, mientras los salarios necesitan seguir el ritmo de los precios para evitar una pérdida de poder adquisitivo. ¿Por qué una inflación mucho más baja que la de años anteriores todavía no alcanza para aliviar el bolsillo?
La inflación volvió a subir y dejó una señal de alerta
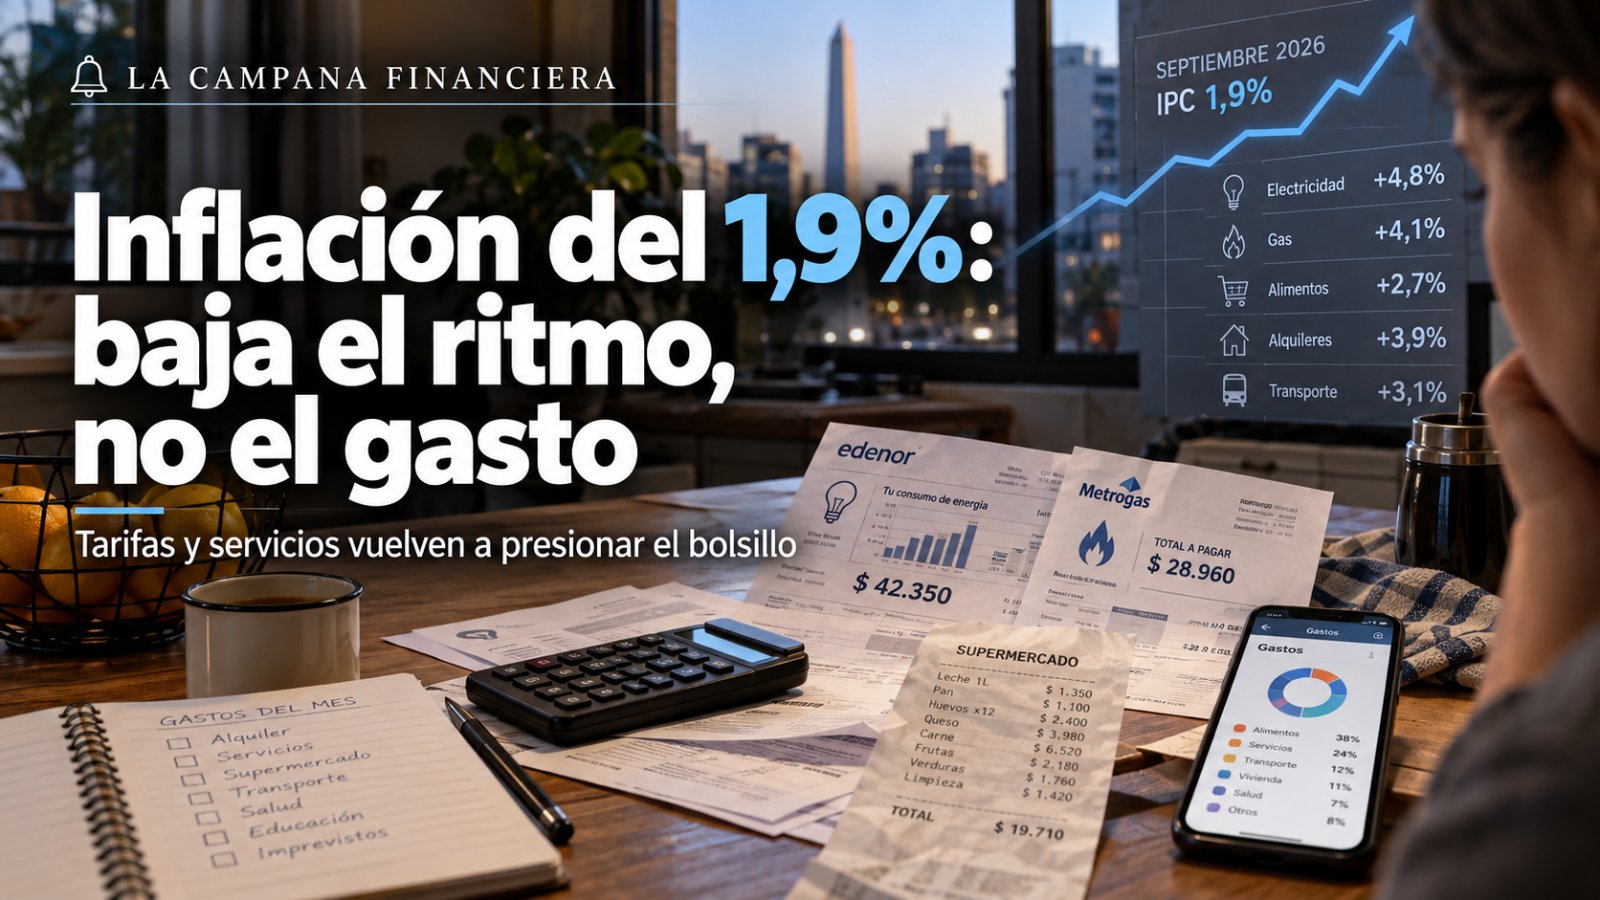
La inflación argentina cerró septiembre de 2026 con un aumento del 1,9%, según los datos publicados el 13 de octubre por el Instituto Nacional de Estadística y Censos (INDEC). El resultado representa una aceleración frente al 1,7% registrado en agosto y confirma que la reducción sostenida de los aumentos de precios sigue encontrando obstáculos.
En los primeros nueve meses del año, los precios acumularon un incremento del 23,6%, mientras que la variación interanual alcanzó el 33,4%.
Son cifras considerablemente menores que las observadas durante los períodos de mayor inflación de la economía argentina. Sin embargo, también muestran una realidad que muchas familias conocen perfectamente: que los precios aumenten más despacio no significa que las compras del supermercado, las facturas de servicios o los gastos cotidianos sean más baratos.
El dato de septiembre deja, además, una diferencia importante entre los productos y los servicios. Mientras los bienes aumentaron un 1,7%, los servicios registraron una suba del 2,4%, una señal de que ciertos gastos habituales continúan avanzando por encima del promedio.
Para entender qué está pasando con el poder adquisitivo, no alcanza con mirar el porcentaje general. Hay que observar qué productos y servicios aumentan, cuánto representan dentro del presupuesto y cómo evolucionan los ingresos.
Las tarifas vuelven a presionar el presupuesto familiar
Uno de los datos más relevantes del informe fue el aumento del 3,1% en la división Vivienda, agua, electricidad, gas y otros combustibles, muy por encima de la inflación general.
En segundo lugar se ubicó Educación, con un incremento del 3%. También se destacaron Comunicación, con el 2,5%, y Salud, con el 2,4%.
No todos estos aumentos impactan de la misma manera. Una familia puede decidir postergar la compra de ropa, cambiar una marca de alimentos o reducir sus salidas a restaurantes. Pero tiene mucho menos margen para evitar el pago de la electricidad, el gas o determinados gastos relacionados con su vivienda.
Esa diferencia resulta fundamental para comprender por qué la percepción del costo de vida puede ser mucho más negativa que la que sugiere el índice general.
De hecho, el rubro de vivienda y servicios relacionados acumula una suba interanual del 49,1%, frente al 33,4% del nivel general. Esto no significa que todas las facturas hayan aumentado ese porcentaje, sino que el conjunto de precios incluidos en esa división evolucionó por encima del promedio nacional.
El problema no es solamente cuánto aumentan los precios, sino qué proporción de los ingresos se necesita para cubrir gastos que difícilmente pueden eliminarse.
Si la inflación baja, ¿por qué seguimos gastando más?
Este es uno de los conceptos económicos que más confusión genera.
Cuando se informa que la inflación bajó del 3% al 2%, no significa que los precios disminuyeron. Significa que siguen aumentando, pero a un ritmo menor.
Imaginemos una familia que en agosto necesitaba $1.000.000 para comprar una determinada combinación de bienes y servicios.
Si esa canasta aumentara exactamente el 1,9% registrado por el IPC de septiembre, en el mes siguiente necesitaría $1.019.000 para mantener el mismo consumo.
Son $19.000 adicionales en apenas un mes.
Y si los ingresos familiares no aumentaron, ese dinero deberá salir de algún lado: del ahorro, de la reducción de otros gastos o, en situaciones más complicadas, del financiamiento mediante tarjetas y préstamos.
El ejemplo utiliza el índice nacional como referencia. El aumento real del presupuesto de cada hogar puede ser mayor o menor, dependiendo de sus hábitos de consumo, la región donde vive y los servicios que contrata.
Existe una segunda diferencia que también conviene comprender. Una desaceleración de la inflación se conoce como desinflación. Una caída general y sostenida del nivel de precios se denomina deflación. Argentina continúa atravesando un proceso de inflación positiva, aunque mucho más moderada que en años anteriores.
Por eso, esperar que los precios regresen automáticamente a los niveles de años anteriores porque la inflación está bajando es interpretar incorrectamente el indicador.
Los servicios aumentan más que los bienes: una diferencia que importa
El informe de septiembre muestra que los bienes subieron un 1,7%, mientras los servicios aumentaron un 2,4%.
La distancia es todavía más evidente cuando se compara el último año: los bienes acumularon una inflación interanual del 29,2%, frente al 41,9% de los servicios.
Esta diferencia permite entender parte de las dificultades que atraviesan los hogares.
Una persona puede encontrar promociones en determinados productos, comparar precios o elegir opciones más económicas. En cambio, los gastos asociados a servicios suelen ofrecer menos posibilidades de sustitución inmediata.
También existe un efecto sobre la actividad económica. Los comercios, talleres y pequeñas empresas necesitan electricidad, conectividad, transporte y otros servicios para funcionar.
Cuando estos costos aumentan, las empresas enfrentan una decisión complicada: trasladar parte de la suba a sus precios, reducir otros gastos o aceptar menores márgenes de ganancia.
En un mercado donde los consumidores cuidan cada peso, aumentar los precios tampoco garantiza conservar los ingresos. Una tarifa más cara puede terminar afectando tanto al presupuesto de una familia como a la rentabilidad de un negocio.
La inflación núcleo bajó al 1,7%: ¿es una buena noticia?
No todos los componentes del informe presentan señales negativas.
La inflación núcleo, que excluye los precios estacionales y los regulados, se ubicó en el 1,7% durante septiembre, por debajo del índice general.
Este indicador es importante porque ayuda a analizar la evolución de los precios menos influenciados por factores temporales o decisiones regulatorias.
Mientras tanto, los precios estacionales aumentaron un 2,9%, impulsados principalmente por verduras, tubérculos y legumbres. Los regulados, entre los que se encuentran determinados servicios públicos y cuotas de medicina prepaga, avanzaron un 2,3%.
La diferencia entre estos indicadores muestra que parte de la presión inflacionaria de septiembre estuvo concentrada en categorías específicas.
La inflación núcleo por debajo del índice general puede interpretarse como una señal relativamente favorable. Sin embargo, un solo mes no alcanza para asegurar que la desaceleración continuará.
Para confirmar una tendencia más estable será necesario observar si los próximos registros mantienen niveles bajos y si los aumentos de tarifas, alimentos y otros servicios dejan de presionar sobre el promedio.
El desafío para los salarios: recuperar poder de compra
La verdadera recuperación del poder adquisitivo no depende únicamente de una inflación más baja. También requiere que los ingresos crezcan lo suficiente para acompañar o superar el aumento de los precios.
Si un trabajador recibe un aumento salarial del 1,5% durante un período en el que su costo de vida sube un 1,9%, su capacidad de compra disminuye, aunque nominalmente cobre más dinero.
La diferencia puede parecer pequeña durante un solo mes, pero cuando se repite durante períodos prolongados termina afectando el consumo, la capacidad de ahorro y las decisiones financieras.
Para los trabajadores independientes y pequeños emprendedores, el panorama tiene una dificultad adicional: sus ingresos no necesariamente se ajustan todos los meses.
Un profesional puede mantener sus honorarios para conservar clientes, mientras los costos de transporte, energía o conectividad continúan aumentando. En ese caso, la inflación reduce el ingreso real que obtiene por su trabajo.
El objetivo económico no debería limitarse a conseguir que la inflación sea menor. También debería incluir condiciones que permitan recuperar ingresos reales, sostener el empleo y mejorar la capacidad de consumo.
Qué pueden hacer las familias para proteger su presupuesto
Frente a una inflación más moderada, pero todavía persistente, la planificación financiera sigue siendo necesaria.
El primer paso es dejar de mirar únicamente cuánto dinero se gana y comenzar a prestar atención a cuánto cuesta mantener el mismo nivel de vida.
Comparar los gastos mensuales permite identificar cuáles están aumentando más rápido. La electricidad, el gas, el transporte, la alimentación y las cuotas de servicios merecen especial atención porque suelen representar una parte importante del presupuesto.
También conviene revisar suscripciones, planes de telefonía, seguros y otros pagos recurrentes. Un gasto individual puede parecer pequeño, pero la suma de varios servicios suele representar una cantidad considerable.
Otra medida es evitar financiar gastos habituales con deudas costosas. Utilizar una tarjeta de crédito no es necesariamente un problema; lo que puede convertirse en una dificultad es acumular saldos y pagar intereses que aumenten todavía más el costo de las compras.
Para quienes tienen capacidad de ahorro, resulta importante diferenciar el rendimiento nominal del rendimiento real. Una inversión que genera intereses no necesariamente está protegiendo el poder adquisitivo si su ganancia es inferior a la inflación del mismo período, después de considerar costos e impuestos.
No se trata de eliminar todos los gastos ni de asumir riesgos financieros innecesarios. Se trata de conocer el presupuesto, tomar decisiones con información y evitar que pequeños desequilibrios se transformen en problemas más grandes.
Qué debería observar la economía argentina en los próximos meses
El dato de septiembre no alcanza por sí solo para anticipar una nueva etapa de aceleración inflacionaria. Pero tampoco permite dar por resuelto el problema de los precios.
El comportamiento de las tarifas, los alimentos, el tipo de cambio y los costos empresariales será relevante para determinar cómo evoluciona la inflación durante el último trimestre de 2026.
También será importante observar la relación entre salarios, actividad económica y consumo. Una economía puede mostrar mejoras en determinados indicadores macroeconómicos mientras una parte de la población continúa enfrentando dificultades para sostener sus gastos.
La inflación es una pieza central de esa discusión, pero no la única.
Si los precios crecen más despacio, pero los ingresos reales no se recuperan, las familias seguirán teniendo motivos para ajustar sus presupuestos. Y si los costos empresariales aumentan sin una mejora de las ventas, los negocios tendrán mayores dificultades para invertir y contratar trabajadores.
Conclusión: la inflación puede mejorar antes que el bolsillo
La inflación de septiembre deja dos mensajes que no deberían confundirse.
El primero es que Argentina registra tasas de inflación sustancialmente menores que las observadas en sus períodos recientes de mayor inestabilidad. Esa moderación es relevante y constituye una condición necesaria para recuperar previsibilidad económica.
El segundo es que una inflación más baja no equivale automáticamente a una mejora del bienestar económico.
Los aumentos en vivienda, servicios públicos y educación muestran que determinados gastos esenciales siguen presionando el presupuesto familiar. Al mismo tiempo, la capacidad de compra continúa dependiendo de la evolución de los salarios y otros ingresos.
El verdadero alivio llegará cuando los ingresos recuperen poder adquisitivo y las familias puedan cubrir sus necesidades sin sacrificar constantemente su capacidad de ahorro.
Hasta entonces, el dato de inflación seguirá siendo importante, pero estará lejos de contar toda la historia.
Seguí informándote con La Campana Financiera
En La Campana Financiera (LCF) analizamos la economía argentina y los mercados para ayudarte a comprender cómo afectan las noticias a tus finanzas, tu trabajo y tus decisiones.
Seguinos en nuestras redes sociales y sumate a nuestros canales de Telegram y WhatsApp para acceder a noticias, análisis y contenidos de educación financiera.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.