Inflación de septiembre: por qué se espera un rebote y qué mirar cuando el INDEC publique el dato
El INDEC difunde mañana el IPC de septiembre y las consultoras anticipan un número cercano al 2%, por encima del 1,7% de agosto. Qué empuja los precios, qué anticipa el índice porteño y cómo leer el dato sin quedarse solo con el titular.
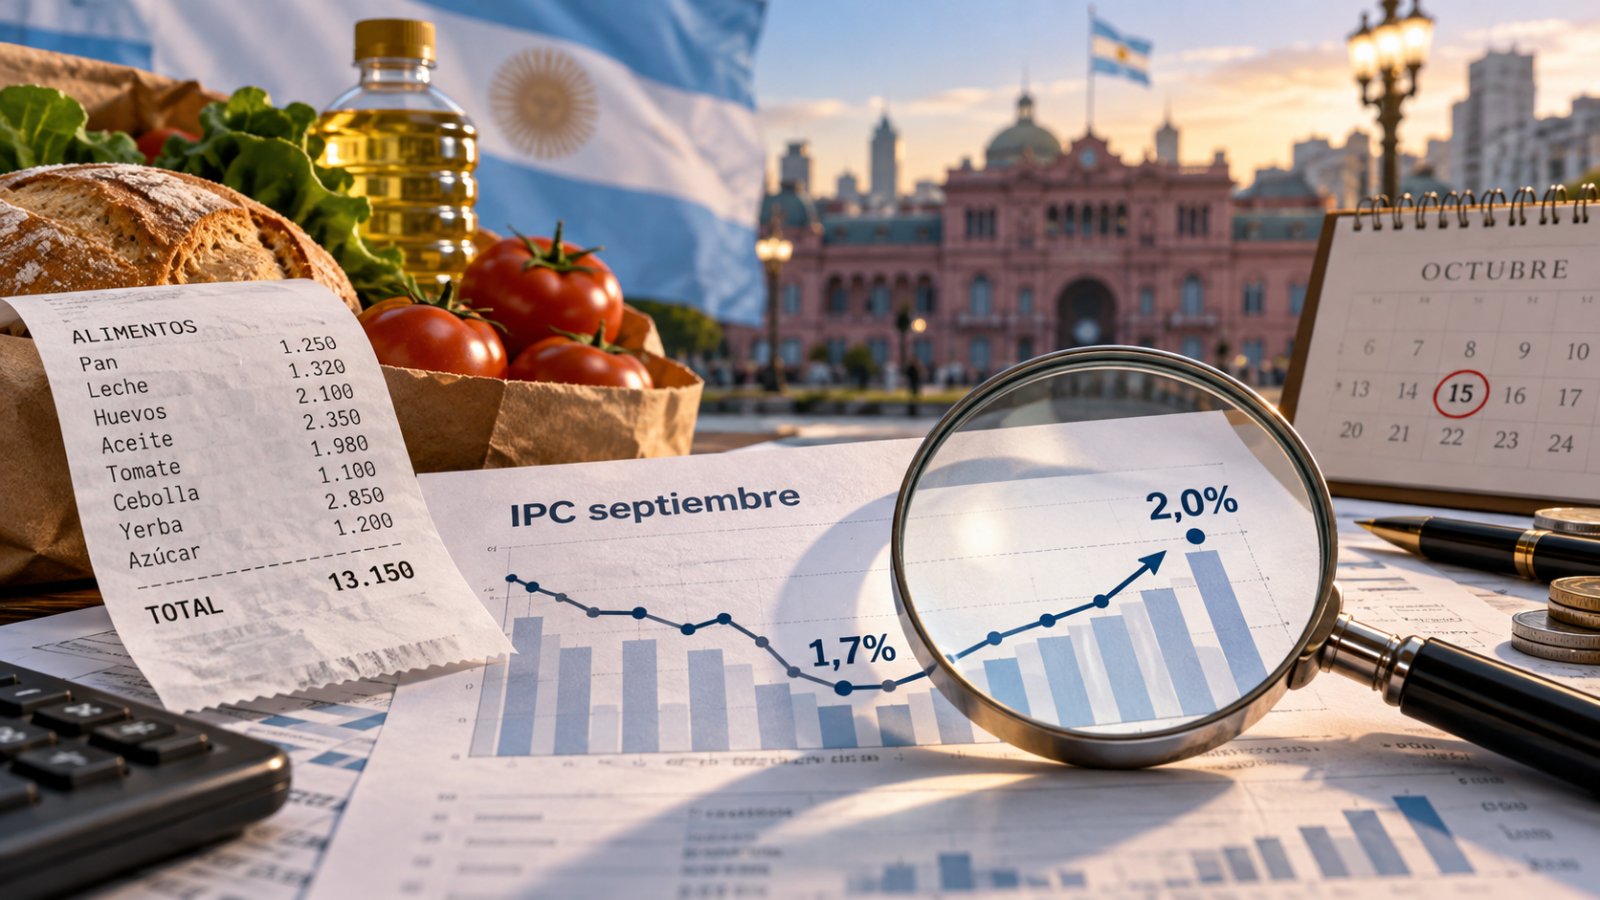
Argentina vuelve a mirar el IPC. El INDEC publicará el martes 13 de octubre la inflación de septiembre. Casi todas las proyecciones coinciden en que el alivio de agosto fue en parte estacional y que el mes pasado volvería a rozar el 2%. No es una mala noticia por sí sola, pero cambia la conversación sobre cuánto cuesta sostener la baja y qué tan lejos queda el cierre de 2026 de la meta oficial.
Qué esperan las consultoras
Los relevamientos privados proyectan entre 1,9% y 2,1% para septiembre, con alimentos y bebidas entre los principales factores de presión. Equilibra estimó 2,1%, C&T Asesores Económicos calculó 1,9% para el Gran Buenos Aires y Libertad y Progreso proyectó 2%.
El Relevamiento de Expectativas de Mercado del Banco Central apunta en la misma dirección. Según el último REM, consultoras y entidades financieras esperan 1,9% para septiembre, frente al 1,7% de agosto. La dispersión es chica, de apenas dos décimas entre las estimaciones más bajas y las más altas. Por eso la sorpresa, para arriba o para abajo, se medirá en décimas.
El punto de partida: agosto
Para entender el rebote conviene recordar de dónde se parte. En agosto la inflación fue de 1,7% y retomó la desaceleración tras el 2,1% de julio. El acumulado de 2026 llegó a 21,3% en ocho meses y la variación interanual a 33,5%. Fue el registro mensual más bajo desde junio de 2025.
Pero ese número tuvo ayuda de factores que no se repiten. Los precios estacionales descendieron 0,9% en agosto. También influyó el fin del turismo invernal. Además, la inflación de fondo no acompañó la baja: el núcleo marcó 1,8%, algo por encima del nivel general y prácticamente igual que en julio. La inflación fue de 1,7% en agosto y acumula 33,5% interanual +2 En otras palabras, el 1,7% de agosto era un buen dato, pero no necesariamente un piso. Que septiembre devuelva parte de esa mejora por estacionalidad es lo esperable.
Qué presiona los precios en septiembre Las consultoras señalan tres focos:
Alimentos y bebidas. Son el rubro que más pesa en la canasta de consumo y el que más se movió en las mediciones de fin de mes. Cambio de temporada. Septiembre suele traer ajustes en indumentaria y en algunos productos frescos. Combustibles. Las consultoras advirtieron que el rubro transporte todavía no habría reflejado completamente las subas de los combustibles de fines de septiembre. Si eso es así, parte del efecto podría trasladarse a octubre.
Dentro de los alimentos, las verduras fueron el caso más visible: en la Ciudad de Buenos Aires subieron 11,3% en septiembre. Son precios volátiles, que suelen subir con fuerza y corregir después, lo que complica leer una tendencia con un solo mes.
La pista de la Ciudad
El primer dato oficial de septiembre ya está disponible, y es el del índice porteño. La inflación en CABA fue de 1,8%, una décima más que en agosto, y acumula 23,7% en lo que va del año, con una variación interanual de 32,9%.
La apertura aporta más información que el número general:
Los alimentos subieron 2,1%, por encima del nivel general. Los servicios aumentaron 2%, mientras que los bienes subieron 1,6%. El núcleo se ubicó en 1,7%, los precios regulados subieron 2,1% y los estacionales 2,3%. Vivienda y servicios, alimentos, salud y educación explicaron en conjunto el 64,9% de la inflación mensual.
Hay una advertencia necesaria: el índice porteño anticipa, pero no replica al nacional. Las canastas y ponderaciones son distintas. Julio es un ejemplo: en la Ciudad la inflación había sido de 2,9%, mientras que a nivel nacional fue de 2,1%. En agosto, en cambio, ambos coincidieron en 1,7%. La Ciudad da una dirección, pero no el número final. El núcleo, la cifra que más importa
Cuando se publica el IPC, el titular es el nivel general. Los analistas, en cambio, miran con atención el IPC núcleo, que excluye los precios regulados (como tarifas) y los estacionales (como frutas, verduras o ropa de temporada). Al sacar los componentes más volátiles o administrados por el Estado, el núcleo suele reflejar mejor la dinámica de fondo de los precios.
Por eso importa el contraste entre agosto y septiembre. Si el general sube pero el núcleo se mantiene cerca de 1,7% o 1,8%, el rebote tendría un componente más transitorio. Si el núcleo también se acelera, la lectura es menos tranquilizadora, porque indicaría que la desinflación se estancó.
Qué pasa con la meta de 2026
La inflación de septiembre también sirve para evaluar el año. La meta incluida en el Presupuesto 2027 contempla una inflación de 29% para 2026, mientras que la OCDE proyectó 30,8%. Un ejercicio simple ayuda a dimensionar la distancia. Con el acumulado de 21,3% a agosto, si septiembre cerrara en 2%, el acumulado de nueve meses rondaría 23,7%. Para terminar el año en 29%, octubre, noviembre y diciembre deberían promediar cerca de 1,4% mensual. Si en cambio promediaran 1,7%, el año cerraría cerca de 30%. (Son cálculos propios, ilustrativos y no un pronóstico.) La conclusión es que la meta oficial exige un último trimestre más bajo que cualquiera de los últimos meses. Por eso cada décima de septiembre cuenta para el resto del año.
Qué significa para el ahorro: rentabilidad nominal y real
Una inflación cercana a 2% mensual obliga a comparar cualquier rendimiento contra ese número. La rentabilidad real es la ganancia nominal menos la inflación del período: una tasa puede dar ganancia en pesos y aun así perder poder adquisitivo.
Un ejemplo con las tasas que mostraba La Campana Financiera en su relevamiento de plazos fijos de octubre: algunas entidades ofrecían hasta 23,5% de TNA a 30 días, mientras que varios de los bancos más grandes pagaban menos de 20%. Convertidas a 30 días, una TNA de 23,5% equivale a cerca de 1,9% y una de 20% a cerca de 1,6%. Frente a una inflación esperada de alrededor de 2%, el resultado real sería cercano a cero o levemente negativo. (Cálculo propio: TNA × 30 ÷ 365.)
Existen instrumentos que ajustan el capital por inflación, como los bonos CER o los plazos fijos UVA, pero tienen sus propias condiciones, plazos y riesgos. Para repasar estos conceptos podés consultar el Glosario financiero argentino de La Campana Financiera. La inflación pasada no garantiza la futura, y lo que importa al comparar es la inflación esperada durante el plazo de la inversión.
Qué mirar mañana Cuando el INDEC publique el dato, conviene leerlo en este orden: El nivel general frente a las expectativas. La referencia es el rango de 1,9% a 2,1% de las consultoras y el 1,9% del REM. El núcleo. Si se mantiene cerca del 1,8% de agosto, el rebote sería más transitorio. Alimentos y bebidas. Muestran cuánto del salto vino de productos volátiles como las verduras. Regulados. Tarifas, vivienda, salud y educación tienden a ser más persistentes. Bienes frente a servicios. En la Ciudad, los servicios subieron más que los bienes. La reacción posterior. El dato llega en una semana cargada: Caputo participa en Bangkok de las reuniones anuales del FMI y el Banco Mundial, del 12 al 18 de octubre, y busca avanzar en la tercera revisión del acuerdo. La evolución de los precios es parte del contexto de esa negociación.
En síntesis Se espera que la inflación de septiembre ronde el 2%, por encima del 1,7% de agosto. Parte del rebote respondería a factores estacionales, alimentos y combustibles. El índice porteño marcó 1,8%, con el núcleo en 1,7%, pero no garantiza el número nacional. Cerrar 2026 cerca de la meta de 29% requiere un último trimestre cercano a 1,4% mensual. Con tasas de 20% a 23,5% TNA, el rendimiento de un plazo fijo a 30 días queda cerca de la inflación esperada.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.