Cómo leer un portafolio de inversión en 5 minutos: las 5 claves para saber si tu dinero está bien distribuido
No necesitás ser un experto en mercados para entender qué está pasando con tus inversiones. Aprendé a interpretar la composición de tu cartera, identificar riesgos ocultos, medir la rentabilidad y descubrir si tus activos realmente responden a tus objetivos financieros.
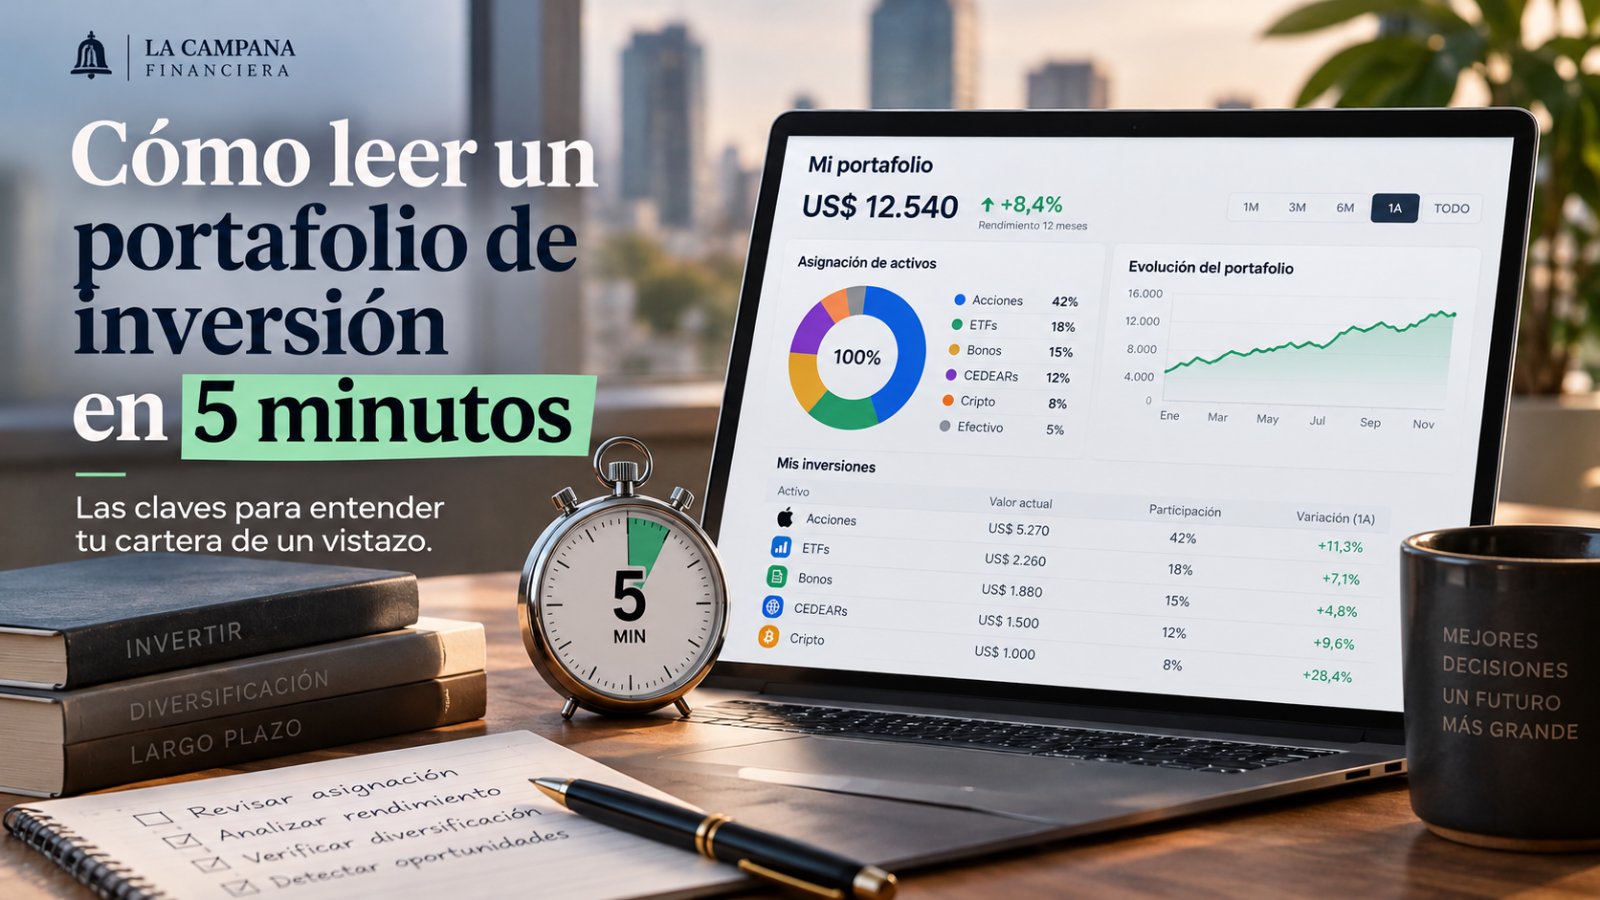
Abrir una aplicación de inversiones y encontrar acciones, bonos, CEDEARs, fondos y criptomonedas puede resultar más confuso de lo que parece. Los números cambian constantemente, algunos activos aparecen en verde, otros en rojo, y el saldo total no siempre permite entender si estamos ganando dinero o simplemente asumiendo más riesgos de los que imaginamos. Muchos inversores dedican horas a investigar qué activo comprar, pero apenas unos segundos a revisar cómo está distribuido el dinero que ya invirtieron. Y esa diferencia puede ser importante. Un portafolio de inversión no es solamente una lista de activos. Es el conjunto de decisiones financieras que determina cuánto riesgo asumimos, de qué mercados dependemos y qué posibilidades tenemos de alcanzar nuestros objetivos. La buena noticia es que no hace falta analizar decenas de indicadores para realizar una primera evaluación. Con cinco preguntas concretas y unos pocos minutos es posible detectar buena parte de los problemas más habituales de una cartera.
1. Primer minuto: entender dónde está invertido tu dinero
El primer paso consiste en identificar qué porcentaje del patrimonio ocupa cada tipo de inversión. No alcanza con saber que tenemos cinco CEDEARs, dos bonos y algo de Bitcoin. Lo verdaderamente importante es conocer cuánto dinero representa cada posición respecto del total. Imaginemos una cartera de $1.000.000, distribuida de la siguiente manera: Ejemplo de portafolio de inversión
Activo Porcentaje CEDEARs 45 Bonos 25 Fondos de liquidez 20 Criptomonedas 10
Distribución hipotética con fines educativos. No representa una cartera recomendada.
Tipo de activo Capital Peso CEDEARs $450.000 45% Bonos $250.000 25% Fondos de liquidez $200.000 20% Criptomonedas $100.000 10% Total $1.000.000 100%
La lectura inicial es sencilla: el 45% del patrimonio está colocado en CEDEARs y otro 10% en criptomonedas. Más de la mitad de la cartera se encuentra, por lo tanto, en instrumentos cuya cotización puede registrar fluctuaciones significativas. Eso no significa que esté mal distribuida. Para alguien con un horizonte de inversión de veinte años puede ser una exposición razonable, dependiendo de los activos concretos. Para una persona que necesita recuperar su dinero dentro de seis meses, podría representar un riesgo excesivo. Cómo calcular el peso de cada activo La fórmula es: Peso del activo = (valor actual del activo / valor total del portafolio) × 100 Si tenés $150.000 invertidos en una compañía y tu cartera vale $1.000.000, esa empresa representa el 15% de tu patrimonio invertido. Este porcentaje permite descubrir rápidamente cuáles son las posiciones que realmente condicionan tus resultados.
2. Segundo minuto: descubrir si estás diversificado o solamente tenés muchos activos
Uno de los errores más comunes consiste en confundir cantidad de inversiones con diversificación. Una persona puede tener diez CEDEARs distintos y creer que posee una cartera ampliamente diversificada. Sin embargo, si ocho de esas posiciones corresponden a grandes empresas tecnológicas estadounidenses, buena parte de su patrimonio depende de factores similares. Una corrección importante en el sector tecnológico podría afectar simultáneamente a la mayoría de esas inversiones. La diversificación real exige mirar más allá de los nombres Para evaluar este punto conviene identificar la exposición por sectores económicos, países, monedas y clases de activos. Por ejemplo, combinar acciones de distintas empresas tecnológicas no necesariamente ofrece el mismo nivel de diversificación que mantener exposiciones a diferentes industrias y tipos de instrumentos. También es importante observar las superposiciones. Un inversor podría tener un ETF que sigue al S&P 500 y, al mismo tiempo, CEDEARs de varias de las empresas que integran ese índice. Aunque los instrumentos sean diferentes, existe una exposición compartida. En este caso, las posiciones pueden sumar concentración en lugar de reducirla. La pregunta correcta no es cuántos activos tengo, sino cuántos riesgos diferentes estoy asumiendo. Diversificar ayuda a reducir determinados riesgos, especialmente los asociados a empresas individuales, pero no elimina la posibilidad de pérdidas cuando cae el mercado en general.
3. Tercer minuto: saber si realmente estás ganando dinero
Este es probablemente uno de los puntos más importantes al revisar un portafolio. Las plataformas de inversión suelen mostrar el valor actual de los activos, la variación diaria y, en algunos casos, un porcentaje de rentabilidad acumulada. Sin embargo, esos indicadores no siempre cuentan toda la historia. El saldo de tu cuenta no es lo mismo que tu rentabilidad Imaginemos que comenzaste el año con $1.000.000 invertidos y hoy tu cuenta muestra $1.200.000. A primera vista, podrías pensar que ganaste un 20%. Pero supongamos que durante ese período agregaste otros $300.000 de tus ahorros. En realidad, aportaste $1.300.000 y actualmente tenés $1.200.000. Si no hubo retiros ni otros movimientos externos, la diferencia patrimonial es negativa en $100.000. El saldo aumentó respecto del inicial, pero tus inversiones perdieron dinero. Por eso, para interpretar el resultado de una cartera hay que separar tres elementos: los aportes y retiros de capital, las ganancias o pérdidas de mercado y los gastos asociados a las inversiones. Cuando existen movimientos de dinero en distintas fechas, calcular una tasa de rentabilidad precisa requiere considerar cuándo se realizaron. Para eso pueden utilizarse métricas como la rentabilidad ponderada por tiempo o la rentabilidad ponderada por dinero. Ganar en pesos no siempre significa ganar en dólares Para los inversores argentinos aparece una dificultad adicional: la moneda utilizada para medir el rendimiento. Un CEDEAR puede aumentar su cotización en pesos aunque la acción subyacente haya permanecido estable en dólares, debido a movimientos del tipo de cambio implícito. Esto significa que observar una ganancia del 15% en pesos no permite concluir automáticamente que la inversión obtuvo ese mismo rendimiento en dólares. También es necesario considerar la inflación. Si una cartera aumenta un 20% durante un período en el que los precios subieron un 25%, su rentabilidad real es negativa, aunque el saldo nominal haya crecido. La evaluación debe hacerse con períodos comparables y una moneda de referencia consistente. En La Campana Financiera ya abordamos este punto en nuestro artículo sobre rentabilidad nominal y rentabilidad real, una diferencia fundamental para entender el verdadero resultado de una inversión.
4. Cuarto minuto: identificar los riesgos que no aparecen en el saldo
Una cartera puede estar obteniendo buenos rendimientos y, al mismo tiempo, acumular riesgos que el inversor no está observando. Las subas de mercado suelen generar una sensación de seguridad. Si prácticamente todos los activos aumentan de precio durante varios meses, es fácil interpretar ese crecimiento como una confirmación de que nuestra estrategia funciona. Pero una buena rentabilidad pasada no demuestra que el nivel de riesgo sea adecuado. Concentración, volatilidad y liquidez Hay tres aspectos que merecen especial atención. El primero es la concentración. Si una sola empresa representa el 40% del patrimonio, cualquier noticia negativa relacionada con ella puede provocar una pérdida importante en el conjunto del portafolio. El segundo es la volatilidad. Una inversión que puede subir rápidamente también puede registrar caídas pronunciadas. Esto importa especialmente cuando el inversor necesita disponer de su capital en una fecha determinada. El tercero es la liquidez. No todos los activos pueden convertirse en efectivo con la misma rapidez, al mismo costo o sin aceptar descuentos importantes respecto del precio esperado. Incluso dentro de los bonos hay diferencias significativas. No es lo mismo mantener un instrumento de un emisor con alta capacidad de pago que asumir riesgo crediticio elevado. Además, el valor de mercado de los bonos puede cambiar ante movimientos de tasas de interés y expectativas económicas. El verdadero riesgo depende de cuándo necesitas el dinero Supongamos que dos personas tienen exactamente el mismo portafolio. La primera está invirtiendo para su jubilación dentro de veinticinco años. La segunda pretende utilizar ese capital para comprar una vivienda dentro de ocho meses. Aunque sus inversiones sean idénticas, sus necesidades son completamente diferentes. La primera podría tener mayor capacidad para atravesar períodos de volatilidad. La segunda corre el riesgo de verse obligada a vender activos después de una caída. Por eso, una cartera no debería evaluarse únicamente por sus porcentajes de rendimiento. También debe analizarse en función del horizonte de inversión, los objetivos y la capacidad financiera de soportar pérdidas.
5. Quinto minuto: decidir si tu cartera necesita algún ajuste
Llegados a este punto, ya conocemos la distribución de las inversiones, el grado de diversificación, la rentabilidad y los principales riesgos. La última pregunta es qué hacer con esa información. Y la respuesta no necesariamente implica comprar o vender. Uno de los errores más frecuentes consiste en modificar constantemente el portafolio en función de las noticias económicas, las cotizaciones del día o los activos que están de moda. Esta conducta puede aumentar los costos operativos y llevar a tomar decisiones impulsivas. ¿Qué significa rebalancear una cartera? Rebalancear consiste en ajustar los porcentajes de inversión para recuperar una distribución previamente definida. Imaginemos que decidiste mantener un 60% de tu capital en renta variable y un 40% en otros instrumentos. Después de una suba importante de las acciones, la renta variable pasa a representar el 75% de la cartera. Aunque no hayas comprado nuevas acciones, ahora estás asumiendo una exposición mayor a la que habías planificado. Rebalancear permitiría revisar esa diferencia y, si corresponde, volver a los porcentajes originales. Este procedimiento puede realizarse mediante ventas, nuevas compras o destinando aportes futuros a las categorías que perdieron participación. Sin embargo, no conviene hacerlo automáticamente cada vez que un porcentaje cambia. Antes hay que considerar comisiones, impuestos, liquidez y si la distribución inicial sigue siendo adecuada. La SEC destaca precisamente la importancia de relacionar el rebalanceo con los objetivos y el nivel de riesgo del inversor.
Los cinco datos que deberías poder encontrar en cualquier portafolio Una revisión rápida puede resumirse en cinco preguntas:
Checklist de revisión 0 de 5
[ ] ¿Qué porcentaje ocupa cada activo o clase de activo? [ ] ¿Existen concentraciones en empresas, sectores, países o monedas? [ ] ¿Cuál fue la rentabilidad real de las inversiones, descontando el efecto de los aportes y retiros? [ ] ¿Qué riesgos y necesidades de liquidez tiene la cartera? [ ] ¿La distribución actual sigue alineada con mis objetivos?
Si podés responderlas con claridad, ya tenés una visión considerablemente más útil de tus inversiones que la que ofrece observar solamente las variaciones diarias. Si alguna respuesta resulta difícil, probablemente sea un aspecto que merezca un análisis más profundo. Los errores más frecuentes al interpretar una cartera de inversión Además de los cinco pasos anteriores, conviene reconocer algunas conductas que pueden distorsionar nuestra percepción de los resultados. Una de ellas es revisar la cotización constantemente y confundir los movimientos diarios con el desempeño de una estrategia de largo plazo. Que una cartera caiga durante una semana no significa necesariamente que su planificación sea incorrecta, del mismo modo que una suba importante no demuestra que esté bien diseñada. Otro error es comparar portafolios con objetivos completamente diferentes. Una cartera conservadora, construida para mantener liquidez, no debería evaluarse exclusivamente frente al rendimiento de un índice compuesto por acciones de empresas tecnológicas.
También resulta habitual ignorar las comisiones y otros costos. Aunque parezcan pequeños, pueden reducir considerablemente el rendimiento acumulado durante varios años.
Finalmente, hay inversores que evalúan cada posición de manera aislada, sin analizar cómo interactúa con el resto. Pero la función de un activo dentro de una cartera puede ser tan importante como su rendimiento individual. Un instrumento puede tener una rentabilidad moderada y, aun así, cumplir una función útil dentro de una estrategia más amplia.
¿Cada cuánto conviene revisar el portafolio? No existe una frecuencia universal. Consultar ocasionalmente los saldos y movimientos ayuda a detectar operaciones incorrectas o cambios significativos. Sin embargo, evaluar la estrategia completa todos los días puede llevar a reaccionar de forma exagerada ante fluctuaciones normales. Para muchos inversores de largo plazo, una revisión periódica de la distribución de activos —por ejemplo, cada seis o doce meses— puede servir como punto de partida. También corresponde revisar la estrategia cuando cambian las necesidades económicas, el horizonte de inversión o la tolerancia al riesgo. La frecuencia adecuada depende del tipo de cartera y de la situación personal. Una estrategia que utiliza instrumentos complejos o apalancamiento puede necesitar un seguimiento considerablemente mayor. Lo importante es distinguir entre monitorear las inversiones y modificar la estrategia. No son la misma actividad. Conclusión: entender tu portafolio vale más que mirar cuánto subió hoy Una de las habilidades financieras más útiles no consiste en encontrar constantemente nuevas oportunidades, sino en comprender las inversiones que ya tenemos. Saber cuánto pesa cada activo, identificar concentraciones, medir correctamente los resultados y reconocer los riesgos permite tomar decisiones con mayor fundamento. Cinco minutos no alcanzan para realizar una auditoría financiera completa. Pero sí pueden ser suficientes para detectar señales de alerta y decidir qué aspectos necesitan una revisión más profunda. Un buen portafolio no es necesariamente el que más sube durante un mes. Es aquel cuya composición, riesgos y horizonte de inversión tienen sentido para los objetivos de su propietario. Y para descubrirlo, el primer paso no es comprar otro activo. Es entender los que ya tenés.
Seguí aprendiendo en La Campana Financiera Antes de incorporar nuevas inversiones a tu cartera, conviene comprender cómo funcionan los distintos instrumentos y qué riesgos presentan. Leé también nuestra guía sobre https://www.lacampanafinanciera.com/capital y seguí explorando contenidos que te ayuden a tomar decisiones financieras mejor informadas.
Aviso: este contenido es informativo y educativo. No constituye asesoramiento financiero ni una recomendación de compra o venta de activos. Antes de invertir, evaluá tu situación con un profesional matriculado.
Claudio G. Díaz
Soy Claudio Gastón Díaz, emprendedor argentino y fundador de Campana Financiera.
Ver perfil y todas sus notas